
Quanto custa uma hora da sua vida? O preço que nenhuma etiqueta mostra
 Geison Nascimento
•30 de setembro de 2026•10 min de leitura
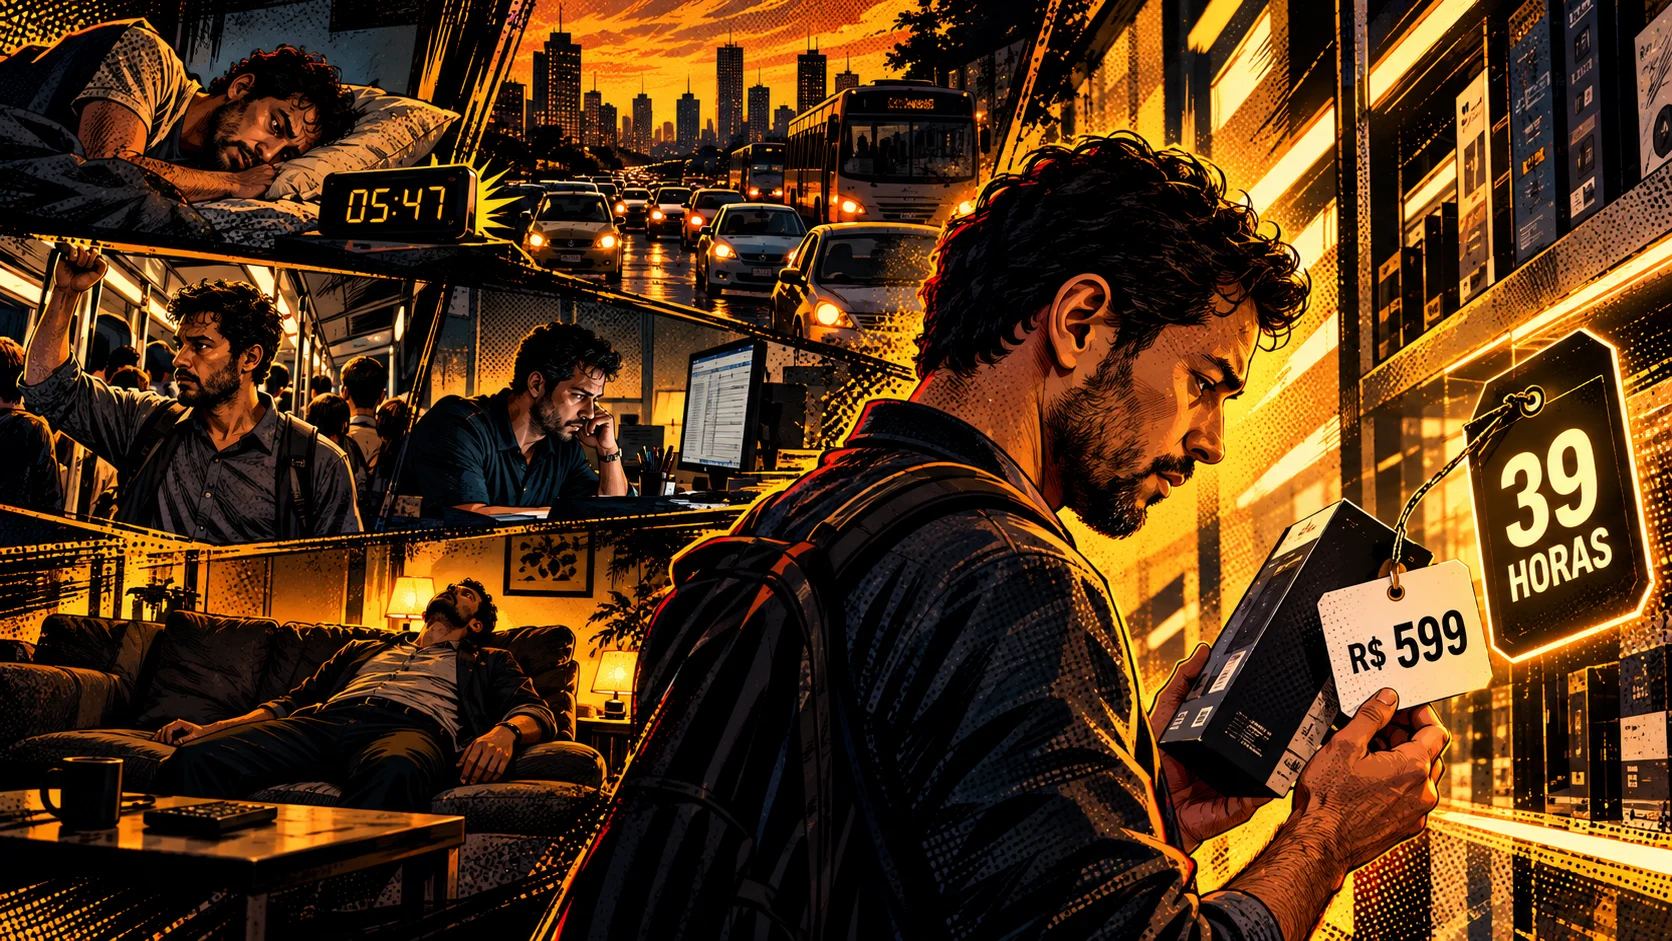
Você olha para uma etiqueta e vê reais. Mas existe outra forma de medir o preço de uma compra: quantas horas da sua vida foram necessárias para pagar por ela.
Ele acorda antes das seis.
Toma café correndo. Enfrenta trânsito. Passa o dia entre reuniões, mensagens, cobranças e prazos. Volta para casa já sem a mesma energia com que saiu.
À noite, deitado no sofá, abre o celular.
Um produto custa R$ 599.
A pergunta automática aparece:
“Cabe no orçamento?”
Só que talvez essa seja a pergunta errada.
Porque aquele produto não custa apenas R$ 599.
Ele pode custar vinte, trinta, quarenta horas da sua vida.
E essa é a etiqueta que nenhuma loja coloca na vitrine.
O preço que você vê não é necessariamente o preço que você sente
Quando olhamos para um produto, nosso cérebro precisa decidir rapidamente se aquele valor parece alto, baixo ou aceitável.
Só que essa percepção não acontece no vazio.
A psicologia comportamental mostra há décadas que números apresentados anteriormente podem funcionar como âncoras, influenciando julgamentos posteriores. Um preço de R$ 899 riscado e substituído por R$ 599 não é processado da mesma maneira que simplesmente encontrar o produto por R$ 599. O primeiro número ajuda a criar uma referência.
É por isso que a mesma compra pode aparecer como:
R$ 599 à vista.
Ou:
12 vezes de R$ 49,90.
Matematicamente, continuamos olhando para praticamente a mesma despesa.
Psicologicamente, não.
A etiqueta mostra dinheiro.
Mas não mostra de onde aquele dinheiro veio.
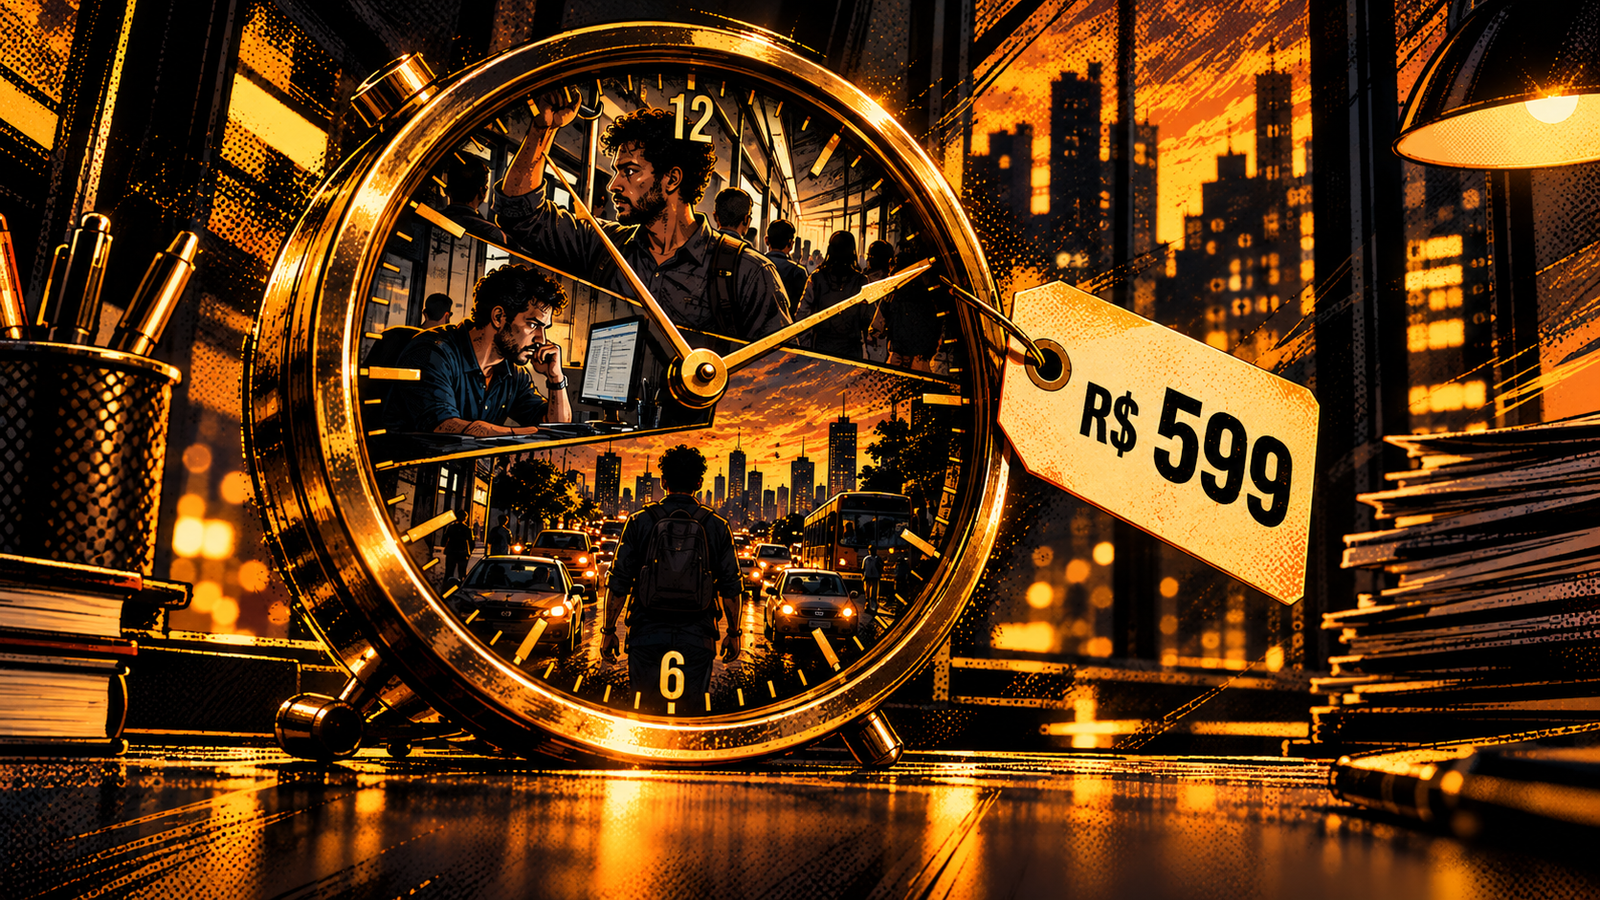
Não mostra o despertador.
Não mostra o ônibus.
Não mostra o engarrafamento.
Não mostra a reunião que você gostaria de não ter feito.
Não mostra o domingo à noite pensando na segunda-feira.
É justamente aí que começa a conta mais importante.
Seu salário não é apenas dinheiro
Imagine Antônio.
Antônio é um personagem ilustrativo, criado apenas para facilitar a conta.
Ele recebe R$ 4.000 líquidos por mês e trabalha formalmente cerca de quarenta horas por semana.
A conta convencional é simples.
Dividimos o salário pelas horas de trabalho e encontramos aproximadamente quanto vale uma hora profissional.
Só que existe um problema.
O trabalho de Antônio não começa quando ele bate o ponto.
Começa quando o despertador toca.
Ele precisa se arrumar.
Deslocar-se.
Talvez pagar transporte.
Talvez comprar almoço porque não consegue comer em casa.
Talvez gastar mais com roupas, combustível, estacionamento ou café porque trabalha naquele lugar.
E quando chega em casa, ainda existe um pedaço do dia usado apenas para se recuperar.
O relógio da empresa pode marcar oito horas de trabalho.
O relógio da vida é maior.
A conta que quase ninguém faz
Vicki Robin e Joe Dominguez popularizaram uma ideia poderosa no livro Your Money or Your Life.
Eles chamam atenção para aquilo que podemos traduzir como salário-hora real.
Em vez de simplesmente dividir salário pelas horas contratuais, você faz duas correções.
Primeiro, subtrai do salário os gastos que existem por causa do trabalho.
Depois, acrescenta às horas trabalhadas todo o tempo que o trabalho consome indiretamente: deslocamento, preparação e outros períodos associados a manter aquela atividade profissional.
O resultado pode ser bem diferente daquele número que aparece intuitivamente na nossa cabeça.
A lógica é simples:
renda líquida ajustada ÷ horas reais consumidas pelo trabalho = salário-hora real
E é aqui que dinheiro começa a ganhar outra dimensão.
Porque, depois de descobrir quanto realmente recebe por hora da própria vida, você pode fazer uma segunda conta:
preço da compra ÷ salário-hora real = horas de vida
É essa segunda conta que revela a etiqueta invisível.
R$ 599 podem ser quase uma semana
Vamos imaginar que, depois de incluir deslocamento, preparação e custos relacionados ao trabalho, o salário-hora real de Antônio fique em aproximadamente R$ 15,35.
Agora refaça a compra.
R$ 599 divididos por R$ 15,35.
Resultado:
aproximadamente 39 horas.
De repente, o produto deixou de custar R$ 599.
Agora ele custa quase uma semana inteira de trabalho.
Não é uma tentativa de demonizar consumo.
É apenas outra unidade de medida.
A loja mostra reais.
A vida mostra horas.
E as duas etiquetas deveriam estar na mesma compra.
Dinheiro é abstrato. Cansaço, não.
Existe uma razão para essa mudança de unidade ser tão poderosa.
Dinheiro é abstrato.
Você vidi números entrando e saindo de uma conta bancária.
R$ 100.
R$ 300.
R$ 599.
Depois de algum tempo, eles se tornam apenas algarismos.
Mas uma segunda-feira difícil não é abstrata.
Você sabe como ela pesa.
Uma hora parado no trânsito também não é abstrata.
Uma madrugada preparando apresentação.
Uma discussão com chefe.
Uma semana inteira esperando o fim de semana chegar.
Tudo isso tem memória emocional.
Por isso uma pergunta como:
“Você pagaria R$ 599 nisso?”
produz uma resposta.
Mas esta pode produzir outra:
“Você entregaria 39 horas da sua vida por isso?”
Percebe a diferença?
A segunda pergunta aproxima a decisão financeira daquilo que realmente está sendo trocado.
Isso não significa que você não deve comprar
Aqui existe um cuidado importante.
Transformar dinheiro em horas de vida não pode virar uma nova forma de culpa.
Talvez um celular de R$ 3 mil facilite seu trabalho durante quatro anos.
Talvez uma viagem represente uma das melhores experiências que você viverá com seus filhos.
Talvez uma cadeira cara elimine uma dor que você sente todos os dias.
Talvez aquele jantar não seja desperdício algum.
A pergunta não é:
“É errado gastar?”
A pergunta é:
“Essa troca vale as horas que estou entregando?”
Essa diferença é enorme.
Porque liberdade financeira não significa transformar todo prazer em pecado.
Significa recuperar consciência sobre aquilo que você está comprando com o recurso mais limitado da sua vida.
Mas aqui está o ponto que quase ninguém percebe
Existe uma contradição estranha na vida financeira moderna.
Nós usamos parte da nossa energia para trabalhar.
O trabalho gera cansaço.
O cansaço gera necessidade de recompensa.
E muitas vezes a recompensa escolhida é gastar dinheiro.
O mesmo dinheiro que exigiu trabalho e cansaço para existir.
À noite, depois de um dia ruim, você abre o celular.
Surge uma promoção.
Uma roupa.
Um eletrônico.
Uma comida.
Uma viagem.
E aparece uma frase silenciosa:
“Você merece.”
Talvez você mereça mesmo.
O problema é quando o consumo deixa de ser escolha e passa a cumprir a função de compensação emocional.
Você não compra apenas o produto.
Compra alguns minutos de alívio.
Compra a sensação de recompensa.
Compra uma pequena interrupção no desconforto.
Só que a recompensa termina rapidamente.
A cobrança permanece.
Então a engrenagem começa a girar:
trabalho → cansaço → consumo → menos dinheiro → necessidade de trabalhar mais
Esse talvez seja um dos ciclos financeiros mais caros que existem.
Porque você começa a usar o resultado do trabalho para suportar emocionalmente o próprio trabalho.
O parcelamento muda a pergunta
Agora imagine uma compra de R$ 4.800.
Quando o preço aparece inteiro, existe impacto.
Mas quando ele é apresentado como:
12 vezes de R$ 400
a nossa atenção tende a se deslocar.
Em vez de perguntar:
“Vale R$ 4.800?”
começamos a perguntar:
“R$ 400 cabem neste mês?”
E essa mudança não é irrelevante.
Um estudo publicado em 2025 no Journal of Retailing, usando dados de compras e experimentos, encontrou maior gasto em modalidades de “compre agora, pague depois” e mostrou que apresentar o valor menor de cada parcela pode reduzir a percepção de que a compra é cara.
O problema não é a existência da parcela.
Parcelamento pode ser uma ferramenta útil.
O problema aparece quando a parcela esconde mentalmente o preço total.
Porque existe outra coisa escondida ali.
Horas futuras.
Quando você compra hoje em doze vezes, parte do trabalho necessário para pagar aquela decisão ainda não aconteceu.
Você está usando o salário de uma versão futura de você.
Uma versão que ainda vai acordar cedo.
Ainda vai pegar trânsito.
Ainda vai enfrentar reuniões.
Ainda vai trabalhar para pagar algo que o você de hoje decidiu comprar.
É quase como assinar um contrato em nome do seu “eu de amanhã”.
A verdadeira etiqueta deveria mostrar duas coisas
Imagine entrar em uma loja e encontrar esta etiqueta:
PREÇO: R$ 599
CUSTO PARA VOCÊ: 39 HORAS
Talvez você compre exatamente do mesmo jeito.
E tudo bem.
Mas talvez alguma coisa mude.
Talvez você perceba que aquele objeto não vale uma semana inteira.
Talvez outro produto mais caro continue fazendo sentido porque entregará valor durante anos.
Talvez você simplesmente espere 24 horas.
A ideia não é produzir medo.
É produzir consciência.
Porque existe uma diferença enorme entre consumir e consumir sem perceber a troca que está acontecendo.
Faça este experimento por sete dias
Nos próximos sete dias, não tente mudar completamente sua vida financeira.
Faça apenas uma experiência.
Primeiro, estime seu salário-hora real.
Pegue sua renda líquida.
Desconte os gastos diretamente associados ao trabalho.
Depois considere quantas horas seu trabalho realmente consome, incluindo preparação e deslocamento.
Não precisa buscar precisão científica.
Você precisa de uma aproximação suficientemente boa para enxergar a realidade.
Depois, sempre que surgir uma compra não essencial, faça esta conta:
preço ÷ salário-hora real = horas da sua vida
E antes de comprar, faça uma pergunta:
“Eu trocaria conscientemente esse número de horas da minha vida por isso?”
Se a resposta for sim, compre em paz.
Essa talvez seja a parte mais importante.
O objetivo não é viver com medo do dinheiro.
É parar de gastar no automático.
O que realmente está em jogo
Durante quinze anos trabalhando dentro do sistema bancário, vi pessoas dominarem a matemática e ainda assim perderem o controle financeiro.
Sabiam juros.
Sabiam cartão.
Sabiam orçamento.
Sabiam que deveriam guardar dinheiro.
Mas informação não controla comportamento sozinha.
Porque decisões financeiras são tomadas por pessoas cansadas, ansiosas, frustradas, eufóricas, carentes de recompensa e inseridas em um ambiente construído para tornar gastar cada vez mais fácil.
É por isso que não acredito que uma planilha, sozinha, resolva o problema.
Antes da matemática existe comportamento.
Antes do comportamento existem emoções, hábitos e crenças.
E antes de perguntar “quanto custa?”, existe outra pergunta muito mais profunda:
“Quanto da minha vida estou disposto a entregar por isso?”
O que fica
Dinheiro pode voltar.
Você pode ganhar novamente.
Pode recuperar parte de uma perda.
Pode reconstruir patrimônio.
Mas existe um ativo que não aceita reposição.
O tempo.
Uma hora gasta hoje nunca mais volta para a sua conta.
Talvez por isso a pergunta mais importante diante de uma compra não seja:
“Eu posso pagar?”
Talvez seja:
“Vale as minhas horas?”
Porque toda etiqueta mostra o preço do produto.
Pouquíssimas mostram o preço da sua vida.
Se essa reflexão mexeu com a forma como você enxerga dinheiro, ela toca diretamente no princípio central do meu trabalho: liberdade financeira não começa na planilha. Começa quando você entende o comportamento que existe antes da decisão.
Foi sobre essa transformação que escrevi LIBERDADE (L9): O Método Comportamental Para Sair das Dívidas, Destravar a Mente e Construir Riqueza.
E se quiser continuar essa conversa, me acompanhe no Instagram, em @ogeisonnascimento, e no YouTube, onde aprofundo comportamento, consumo, dinheiro e as armadilhas financeiras que normalmente passam despercebidas.
A liberdade financeira começa muito antes do dinheiro. Começa em você.
Geison Nascimento é planejador financeiro e psicanalista, com 15 anos de atuação dentro do sistema bancário. É autor de LIBERDADE (L9) e criador do Método Comportamental L9.
FONTES
-
Vicki Robin e Joe Dominguez, Your Money or Your Life — conceito de “life energy” e cálculo do salário-hora real.
-
Tversky e Kahneman — efeito de ancoragem e influência de referências numéricas sobre julgamentos.
-
Ashby, Sharifi, Yao e Ang, Journal of Retailing, 2025 — efeito do “buy now, pay later” e da apresentação do preço em parcelas sobre percepção de preço e gasto.
Mais para destravar
 ↗
O INSS Vai Te Sustentar na Aposentadoria? Os Números Que Ninguém Te Mostra
A promessa de "trabalhe e o INSS cuida de você" quebrou, e os números provam: 28 milhões de…
23 set 2026 ↗
A Selic Caiu? O Que Isso Muda (de Verdade) na Sua Vida
Quando a Selic cai, todo mundo comemora, mas o que isso muda no seu bolso não é bem…
20 set 2026 ↗
Como Começar a Investir do Zero com Pouco Dinheiro (Guia 2026)
Você não precisa ser rico nem entender de economia para começar a investir. Precisa dar o primeiro passo,…
16 set 2026AUTORGeison Nascimento
Planejador financeiro e psicanalista. 15 anos de bastidor bancário. A liberdade financeira começa antes da matemática.