
Por que está tão difícil comprar uma casa no Brasil? O que os 11 milhões de imóveis vazios revelam
 Geison Nascimento
•07 de novembro de 2026•17 min de leitura
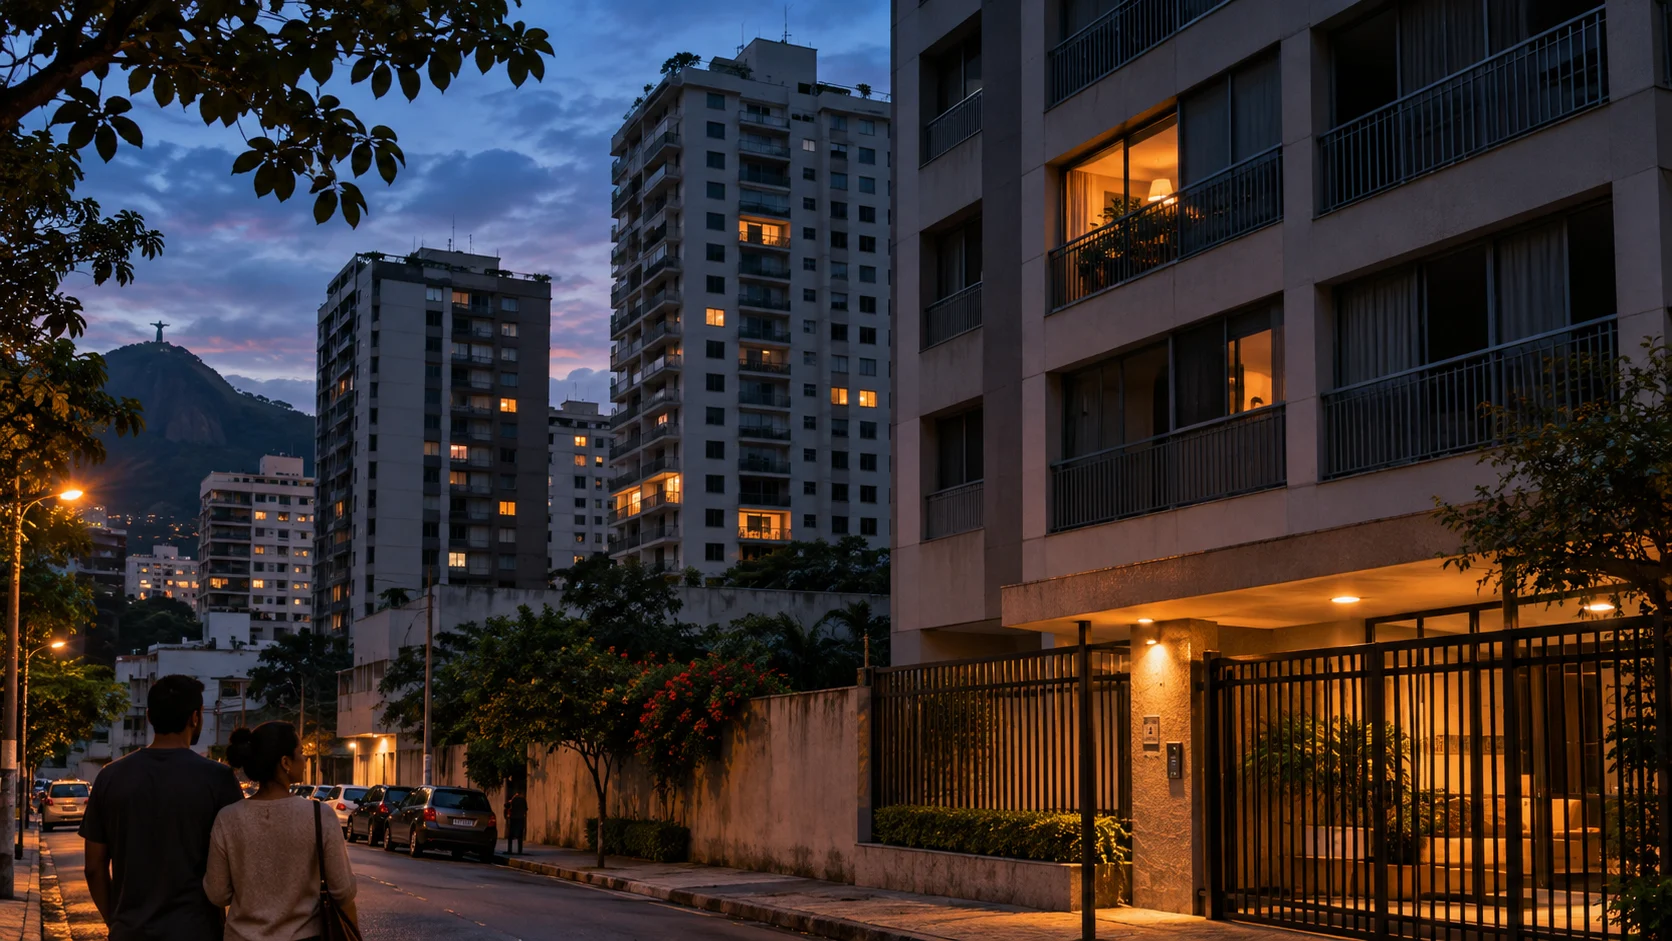
O Brasil tem milhões de imóveis desocupados e milhões de famílias que não conseguem uma moradia adequada. A explicação envolve renda, localização, aluguel, crédito e uma realidade econômica que vai muito além de guardar dinheiro para a entrada.
Imagine uma pessoa que trabalha há quinze anos, paga suas contas, tenta guardar algum dinheiro e ainda não conseguiu comprar a primeira casa.
Ela abre um aplicativo de imóveis, encontra um apartamento que parece caber no orçamento e começa a fazer as contas. A prestação até parece possível. Mas existe a entrada, o condomínio, o imposto, as despesas de transferência e uma série de compromissos que não aparecem no anúncio.
Depois de algumas simulações, fecha o aplicativo.
No dia seguinte, volta ao trabalho e começa tudo outra vez.
Essa situação ajuda a entender uma das grandes contradições brasileiras.
Segundo o Censo de 2022, o Brasil tinha 11,4 milhões de domicílios particulares permanentes vagos. Ao mesmo tempo, milhões de famílias enfrentavam dificuldades para encontrar ou manter uma moradia adequada.
À primeira vista, parece uma conta sem lógica. Como pode faltar moradia em um país com tantos imóveis desocupados?
A resposta exige olhar além da quantidade de casas construídas.
Porque uma coisa é existir um imóvel. Outra, muito diferente, é alguém ter condições de morar nele.
O Brasil tem milhões de imóveis vazios. Mas o que significa esse número?
O Instituto Brasileiro de Geografia e Estatística (IBGE) registrou, no Censo 2022, aproximadamente 11,4 milhões de domicílios particulares permanentes vagos — o equivalente a 12,6% dos domicílios dessa categoria.
O percentual era de 9% em 2010.
Antes de interpretar esses números, precisamos compreender o que foi contado.
Para o IBGE, um domicílio vago é uma unidade residencial que, na data de referência do Censo, não estava ocupada nem era utilizada ocasionalmente.
Isso significa que o levantamento não está dizendo que todos esses imóveis estavam abandonados, à venda, disponíveis para aluguel ou prontos para receber uma família.
Um apartamento pode estar entre a saída de um inquilino e a entrada do próximo. Uma casa pode estar passando por reformas. Outra pode enfrentar problemas de documentação, localização ou condições físicas.
Também existem imóveis cujo proprietário simplesmente não deseja colocá-los no mercado naquele momento.
E um detalhe merece atenção: os imóveis de uso ocasional, como muitas casas de veraneio, foram classificados separadamente pelo IBGE. Portanto, não devemos confundir todas essas categorias.
O que o Censo revela é um estoque expressivo de unidades residenciais desocupadas no momento da pesquisa.
Mas essa fotografia, sozinha, não explica quantas famílias poderiam realmente morar nelas.
Enquanto milhões de imóveis estão vazios, milhões de famílias enfrentam dificuldades para morar
A Fundação João Pinheiro, responsável por importantes estudos sobre habitação no Brasil, estimou um déficit habitacional de 5.773.983 domicílios em 2024.
O número representava aproximadamente 7,4% dos domicílios particulares ocupados no país e ficou 3,4% abaixo da estimativa de 2023.
Esse é o dado mais recente da série consultada para esta reportagem, divulgado em junho de 2026.
O déficit habitacional não significa simplesmente que existam 5,77 milhões de famílias dormindo nas ruas ou sem qualquer teto.
Ele reúne situações distintas: famílias que vivem em habitações precárias, casos específicos de coabitação e domicílios de baixa renda comprometidos excessivamente com aluguel.
São problemas diferentes, que exigem respostas diferentes.
Uma família pode ter onde dormir e ainda assim enfrentar uma situação habitacional grave. Pode morar em uma construção improvisada, dividir um espaço inadequado com outras pessoas ou destinar uma parcela tão elevada da renda ao aluguel que o restante da vida financeira se torna insustentável.
É por isso que comparar diretamente os 11,4 milhões de imóveis vagos do Censo com os 5,77 milhões de domicílios em déficit seria um erro.
Além de serem pesquisas com datas e metodologias distintas, os números não representam conjuntos de imóveis que possam ser automaticamente trocados de lugar.
O problema não se resolve por uma simples subtração.
O dado que mais chama a atenção não está nas casas vazias. Está no aluguel.
De acordo com a Fundação João Pinheiro, 3.587.777 domicílios brasileiros estavam, em 2024, na situação classificada como ônus excessivo com aluguel urbano.
O indicador considera domicílios urbanos com renda familiar de até três salários mínimos que gastam mais de 30% dessa renda com aluguel.
Isso representa aproximadamente 62% do déficit habitacional daquele ano.
O percentual é revelador.
A maior parcela do problema habitacional brasileiro, segundo essa metodologia, estava relacionada ao peso da moradia no orçamento de famílias de menor renda.
Não estamos falando apenas de pessoas que desejam comprar um imóvel e ainda não conseguiram.
Estamos falando de famílias para as quais continuar morando onde já moram representa um esforço financeiro elevado.
E aqui está uma distinção que deveria receber mais atenção no debate público: ter acesso a um imóvel e conseguir sustentar seu custo são duas coisas diferentes.
Por que uma casa pode estar vazia enquanto uma família precisa de moradia?
Pense em dois imóveis.
O primeiro está desocupado em uma região com poucas oportunidades de emprego, transporte limitado e serviços distantes.
O segundo fica próximo ao trabalho de uma família, à escola dos filhos e ao atendimento de saúde de que ela precisa. Mas o aluguel consome uma parcela da renda que a família não consegue suportar sem sacrificar outras necessidades.
Existem imóveis nos dois lugares.
Isso não significa que existam alternativas viáveis para aquela família.
A moradia tem uma característica que a diferencia de muitos outros bens: não basta que ela exista. Ela precisa estar onde a vida acontece.
Empregos, escolas, transporte, hospitais e redes de apoio não estão distribuídos de maneira uniforme pelo território.
Morar longe pode significar pagar menos pelo imóvel, mas gastar mais com deslocamentos, perder horas todos os dias ou depender de serviços que não estão disponíveis.
Um imóvel mais barato no anúncio pode representar um custo de vida mais elevado na prática.
Da mesma forma, uma unidade residencial desocupada pode precisar de uma reforma que inviabilize sua utilização imediata.
Outro obstáculo é o preço.
O valor pedido por um imóvel não é determinado exclusivamente pela quantidade de famílias que precisam de moradia. Ele também é influenciado pela localização, características da propriedade, oferta de crédito, expectativas dos proprietários e condições do mercado.
Ter necessidade de uma casa não significa possuir renda ou acesso a financiamento para comprá-la.
E existir uma propriedade desocupada não significa que seu dono esteja disposto a vendê-la por um preço que uma família consiga pagar.
É nesse desencontro que uma parte da crise habitacional se manifesta.
Comprar a casa própria ficou difícil. Mas alugar também pode comprometer o futuro.
Existe um debate bastante comum entre brasileiros: vale mais a pena pagar aluguel ou financiar um imóvel?
A pergunta costuma vir acompanhada de uma frase conhecida:
“Pagar aluguel é jogar dinheiro fora.”
A afirmação parece fazer sentido porque, ao final de um financiamento quitado, o comprador passa a ter um patrimônio que pode usar, vender ou deixar para a família.
Mas a comparação não é tão simples.
O aluguel é o pagamento pelo uso de uma moradia durante determinado período. Ele pode oferecer flexibilidade para quem precisa mudar de cidade, trocar de emprego ou ainda não possui condições de assumir uma dívida de longo prazo.
Já a compra envolve aquisição patrimonial, mas também imobilização de recursos, custos de transação e, quando financiada, pagamento de juros e outros encargos.
Nenhuma das duas alternativas é automaticamente melhor em todos os casos.
O que importa é a relação entre renda, preço, financiamento, tempo de permanência, segurança profissional e objetivos familiares.
Uma família pode fazer uma boa escolha ao comprar seu imóvel.
Outra pode proteger melhor suas finanças permanecendo no aluguel por algum tempo.
O erro está em transformar uma decisão econômica complexa numa obrigação social: chegar a determinada idade e acreditar que, se ainda não comprou uma casa, fracassou.
Essa pressão pode levar pessoas a assumir compromissos que não estão preparadas para sustentar.
E uma conquista que deveria representar tranquilidade acaba se tornando uma fonte permanente de preocupação.
O banco aprovou o financiamento. Isso significa que a parcela cabe na sua vida?
Essa é uma das perguntas mais importantes para quem deseja comprar um imóvel.
Quando uma instituição financeira analisa uma proposta de financiamento, ela considera critérios de crédito e regras da operação.
Mas a aprovação não substitui uma avaliação pessoal sobre o modo como aquela dívida afetará a vida da família.
A instituição conhece os dados e documentos apresentados para a operação.
Você precisa conhecer também seus planos, vulnerabilidades, responsabilidades e aquilo que não aparece completamente numa análise cadastral.
Imagine uma família com renda mensal de R$ 6 mil que encontra um imóvel financiado com prestação de R$ 1.800.
A parcela representa 30% da renda.
Pode parecer administrável.
Mas suponha que o imóvel também tenha condomínio de R$ 400 e IPTU equivalente a R$ 150 mensais.
O custo recorrente chega a R$ 2.350 — aproximadamente 39% da renda familiar — antes de considerar manutenção, eventuais aumentos de despesas e outros custos da vida cotidiana.
Esse exemplo é apenas ilustrativo; não corresponde a uma oferta real de financiamento.
Se um dos integrantes perder renda ou surgir uma despesa importante, a margem financeira pode desaparecer rapidamente.
Além disso, o próprio financiamento exige atenção.
O Banco Central orienta comparar o Custo Efetivo Total (CET), que reúne juros e outros encargos e despesas da operação. O valor da prestação também pode ser influenciado pelo sistema de amortização, pelas condições contratuais, pelos seguros e pelo indexador utilizado.
A CAIXA esclarece, por exemplo, que financiamentos habitacionais podem envolver seguros de morte e invalidez permanente e de danos físicos ao imóvel.
Na compra, também podem surgir despesas com ITBI, avaliação, registro e outros procedimentos.
Por isso, olhar apenas para a primeira prestação pode ser insuficiente.
A pergunta relevante não é apenas quanto o banco está disposto a financiar.
É quanto da sua capacidade de escolher você está disposto a comprometer durante os próximos anos.
Antes de assumir uma dívida longa, entenda como você toma decisões
A compra de um imóvel envolve cálculos, mas também expectativas, medo de ficar para trás, pressão familiar e o desejo legítimo de construir segurança.
Esse encontro entre dinheiro e comportamento é um dos temas centrais do meu livro LIBERDADE (L9): O método comportamental para sair das dívidas, destravar a mente e construir riqueza.
Nele, apresento uma jornada de transformação financeira que considera Linguagem, Intenção, Barreiras, Emoção, Rituais, Disciplina, Ação, Decisão de Investir e Expansão.
Não se trata de prometer que comportamento, sozinho, resolverá problemas de renda ou de moradia.
Trata-se de desenvolver mais clareza sobre as escolhas que estão ao nosso alcance e sobre os obstáculos que precisamos reconhecer.
Conheça o livro LIBERDADE (L9) e aprofunde essa transformação:
Acesse a página oficial do livro.
O problema não está apenas no dinheiro que falta. Está também na estrutura das oportunidades.
Há uma tendência de tratar a dificuldade de comprar uma casa como uma questão exclusivamente individual.
A pessoa deveria ter economizado mais, começado antes ou feito escolhas melhores.
Essas recomendações podem ter utilidade em situações específicas. Mas são insuficientes para explicar o quadro habitacional brasileiro.
O estudo da Fundação João Pinheiro mostra que o déficit de 2024 se concentrava principalmente nas faixas de menor renda. Aproximadamente 40,7% dos domicílios em déficit estavam na faixa de até um salário mínimo, e outros 33,8%, entre um e dois salários mínimos.
Juntas, essas faixas representavam cerca de três quartos do déficit.
Isso exige reconhecer um limite óbvio, mas frequentemente esquecido: não é possível economizar um dinheiro que não sobra depois das necessidades essenciais.
Uma pessoa pode ser disciplinada e ainda enfrentar uma dificuldade habitacional que não conseguirá superar apenas alterando pequenos hábitos de consumo.
Da mesma forma, o crescimento do crédito imobiliário, por si só, não garante que todos terão acesso a imóveis adequados. As condições de financiamento, a renda necessária, a entrada e o preço das propriedades continuam sendo obstáculos.
Programas habitacionais, planejamento urbano, infraestrutura, oferta de moradias em regiões com empregos e instrumentos de crédito têm papel importante nessa discussão.
É legítimo debater quais políticas funcionam melhor, seus custos, limites e resultados.
O que não faz sentido é fingir que uma decisão tomada por uma família, isoladamente, explica toda a dificuldade brasileira de acesso à moradia.
E onde entra o comportamento financeiro nessa história?
O Método L9 parte da ideia de que uma transformação sustentável exige mais do que informação.
Mas isso não significa ignorar a realidade econômica.
Na etapa Barreiras, por exemplo, precisamos identificar o que efetivamente impede uma pessoa de avançar.
No caso da moradia, essa análise pode revelar situações completamente diferentes.
Uma pessoa pode ter renda suficiente para comprar, mas assumir gastos incompatíveis com seus objetivos de longo prazo.
Outra pode ter renda estável e boa organização, mas ainda não possuir recursos para a entrada.
Uma terceira pode simplesmente não receber o suficiente para suportar os preços praticados na região onde trabalha.
Essas pessoas não precisam da mesma orientação.
Na etapa Intenção, o objetivo é compreender o que a moradia representa.
Comprar um imóvel é uma prioridade concreta? Existe necessidade de estabilidade residencial? A pessoa pretende permanecer naquela cidade? Está buscando segurança ou tentando atender a uma expectativa social?
Na etapa Ação, a decisão precisa sair do desejo abstrato e se transformar em critérios verificáveis.
Isso pode significar comparar opções de financiamento, reduzir uma dívida cara antes de assumir outra, avaliar programas habitacionais disponíveis, verificar o uso permitido do FGTS ou decidir continuar no aluguel enquanto constrói uma reserva financeira.
Para algumas famílias, a principal necessidade será aumentar renda ou acessar uma política pública adequada à sua situação.
O método não elimina obstáculos estruturais.
Ele ajuda a diferenciá-los de decisões que podem ser modificadas — e evita tratar problemas distintos como se fossem falta de disciplina.
Cinco perguntas que merecem ser respondidas antes de comprar um imóvel
A compra da casa própria pode ser uma das decisões financeiras mais importantes de uma família. Antes de assumir esse compromisso, vale responder com cuidado:
1. Eu quero comprar porque preciso ou porque sinto que já deveria ter comprado?
Existe uma diferença entre uma necessidade legítima e uma comparação com pessoas da mesma idade.
2. Quanto o imóvel realmente vai custar por mês?
Considere prestação, seguros, condomínio, IPTU, manutenção e outras despesas recorrentes. Compare propostas pelo CET e pelas condições completas do contrato.
3. Quanto dinheiro ficará disponível depois da compra?
Dar toda a reserva na entrada pode deixar a família vulnerável diante de uma emergência.
4. Minha renda e meus planos são compatíveis com uma dívida de longo prazo?
Mudanças de emprego, cidade, composição familiar e despesas futuras precisam entrar na avaliação, mesmo que não seja possível prever tudo.
5. O imóvel melhora minha qualidade de vida ou apenas muda a forma como pago para morar?
Localização, transporte, segurança, serviços e tempo de deslocamento importam tanto quanto o preço anunciado.
Essas perguntas não garantem uma decisão perfeita.
Elas ajudam a impedir que uma decisão importante seja tomada olhando apenas para a parcela.
A discussão sobre moradia também é uma discussão sobre liberdade
Comprar uma casa continua sendo um sonho legítimo para milhões de brasileiros.
Para muitas famílias, representa estabilidade, proteção e a possibilidade de construir algo que permaneça ao longo das gerações.
Esse desejo merece respeito.
Mas precisamos reconhecer que a realidade habitacional brasileira não será explicada apenas por histórias individuais de esforço.
O país pode ter milhões de imóveis vazios e, ao mesmo tempo, enfrentar uma dificuldade profunda de acesso à moradia.
Pode ter famílias trabalhando diariamente e ainda incapazes de suportar o aluguel sem comprometer necessidades essenciais.
E pode ter pessoas que conseguiram financiar um imóvel, mas passaram a viver com uma margem financeira tão estreita que perderam boa parte da tranquilidade que esperavam conquistar.
Essas situações têm causas diferentes. Nenhuma delas deveria ser tratada com respostas fáceis.
Depois de quinze anos nos bastidores do sistema bancário, uma das convicções que orientam meu trabalho é que a vida financeira precisa ser compreendida para além de números isolados.
O extrato mostra movimentações.
O contrato mostra obrigações.
Mas nenhum dos dois, sozinho, conta toda a história de uma família.
A casa própria pode representar liberdade. Mas, quando a decisão ignora a realidade financeira, o endereço muda e a preocupação continua morando com você.
Continue essa conversa
Algumas das decisões que mais influenciam nosso futuro começam em assuntos que parecem distantes: economia, comportamento, trabalho, família, crédito e mudanças na sociedade.
No Instagram, compartilho análises dessas conexões, histórias reais, pesquisas e reflexões sobre decisões financeiras — sempre com a perspectiva do Método L9.
Acompanhe @ogeisonnascimento no Instagram.
Sobre o autor
Geison Nascimento é administrador, planejador financeiro, especialista em finanças comportamentais, psicanalista e autor do livro LIBERDADE (L9): O método comportamental para sair das dívidas, destravar a mente e construir riqueza.
Com 15 anos de experiência nos bastidores do sistema bancário, desenvolveu uma abordagem que integra comportamento, decisões e execução para ajudar pessoas a compreender melhor sua relação com o dinheiro.
É criador do Bora Destravar as Finanças, projeto dedicado à análise de questões financeiras, econômicas e humanas que influenciam as escolhas do cotidiano.
Seu trabalho parte de uma convicção: informação financeira é importante, mas conhecimento sem aplicação não produz, por si só, uma transformação sustentável.
Conheça mais em geisonascimento.com.br e acompanhe os conteúdos do Portal Bora Destravar as Finanças.
“Eu sou Geison Nascimento. Não pare agora. O melhor da sua história ainda está por vir.”
Fontes e referências
IBGE — Censo Demográfico 2022. Características dos domicílios: resultados do universo. Dados sobre domicílios particulares permanentes vagos e de uso ocasional.
https://www.ibge.gov.br/biblioteca/visualizacao/livros/liv102011.pdf
Fundação João Pinheiro — Déficit Habitacional no Brasil 2024. Resultados divulgados em 10 de junho de 2026, com indicadores de déficit, ônus excessivo com aluguel, coabitação e habitação precária.
https://fjp.mg.gov.br/deficit-habitacional-recua-34-no-brasil-e-soma-5-773-983-domicilios/
Fundação João Pinheiro — Estudos sobre déficit habitacional. Séries históricas, relatórios, painéis e metodologia.
https://fjp.mg.gov.br/deficit-habitacional-no-brasil/
Banco Central do Brasil — Empréstimos e financiamentos. Orientações sobre o Custo Efetivo Total, contratos e comparação de propostas de crédito.
https://www.bcb.gov.br/meubc/faqs/s/emprestimos-e-financiamentos
CAIXA — Perguntas frequentes sobre financiamento habitacional. Informações sobre sistemas de amortização, seguros, despesas e condições de financiamento.
https://www.caixa.gov.br/voce/habitacao/perguntas-frequentes-novos-financiamentos/Paginas/default.aspx
Nota editorial: os dados de imóveis vagos referem-se ao Censo 2022; os dados de déficit habitacional referem-se a 2024, divulgados em 2026. São pesquisas distintas, com definições e metodologias próprias. Os exemplos financeiros do artigo são ilustrativos.
Mais para destravar
 ↗
A eleição acabou. O que muda e o que continua nas suas mãos
Por Geison Nascimento 26 de outubro de 2026 · Projeto Bora Destravar as Finanças A eleição presidencial terminou.…
26 out 2026 ↗
Black Friday 2026: como comprar sem se endividar
A Maldição da Black Friday não é o desconto. É comprar uma vida que o seu próximo salário…
21 out 2026 ↗
A geração que não consegue descansar
A geração que não consegue descansar Quando o corpo está em casa, mas a cabeça já voltou para…
18 out 2026AUTORGeison Nascimento
Planejador financeiro e psicanalista. 15 anos de bastidor bancário. A liberdade financeira começa antes da matemática.