
Por que a vida parece tão difícil depois dos 30? O preço invisível de ser adulto
 Geison Nascimento
•01 de novembro de 2026•13 min de leitura
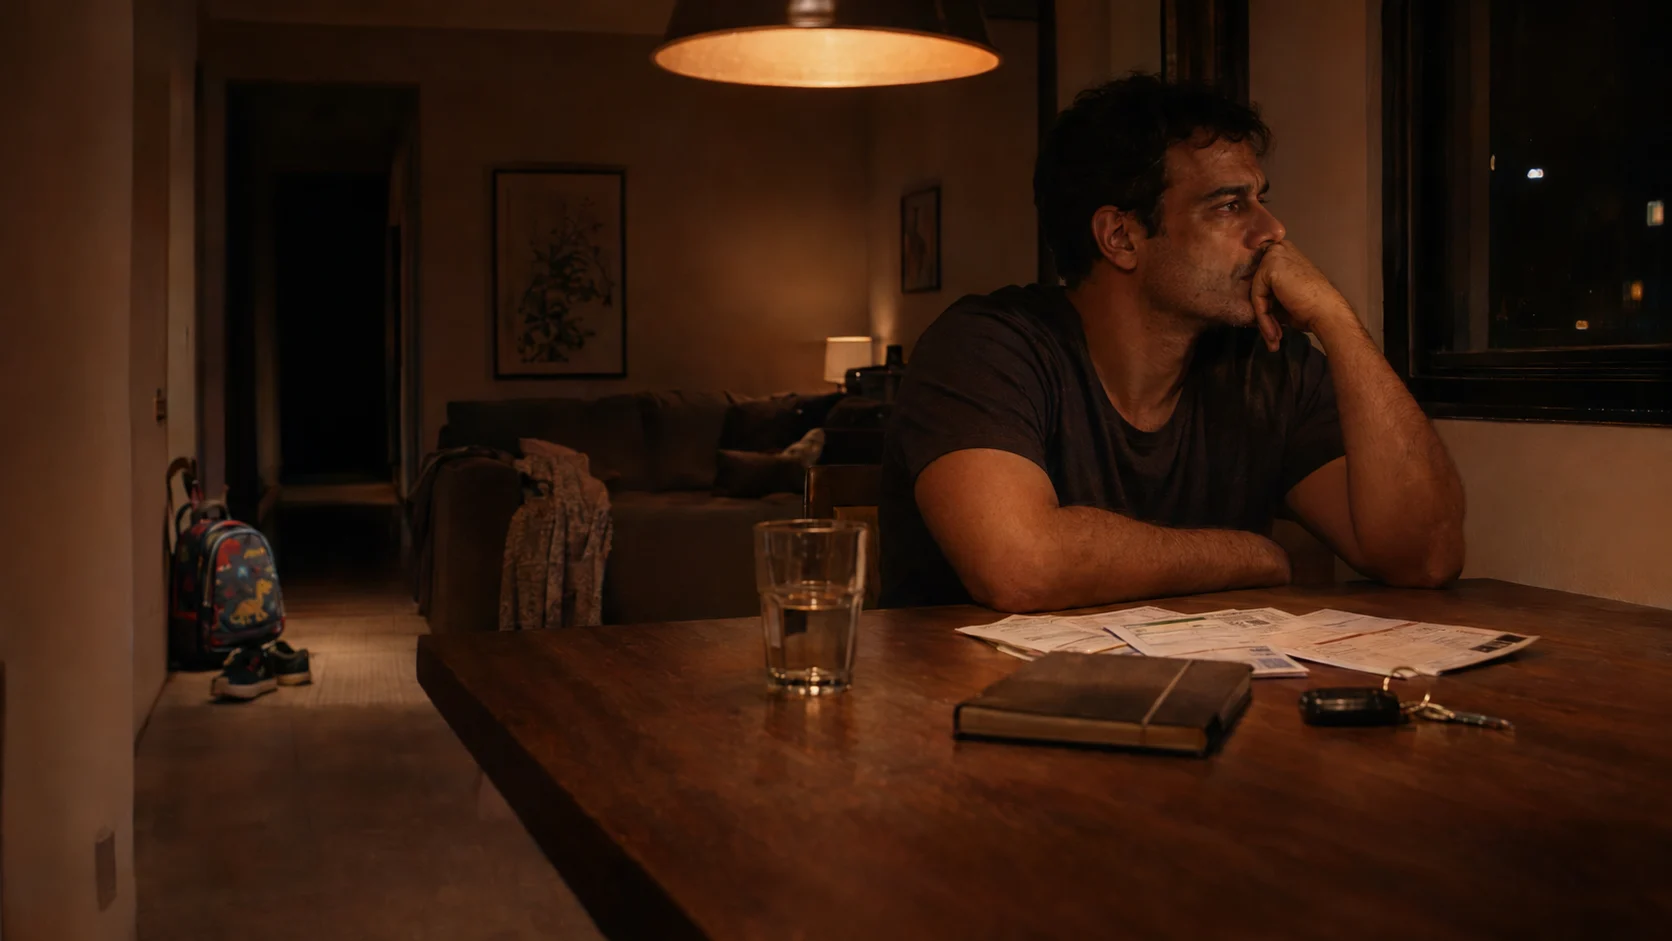
Você chegou à idade em que imaginava ter uma vida resolvida. Mas, entre o trabalho, a família, as dívidas e o futuro, descobriu que conquistar não é a mesma coisa que ter liberdade.
Por Geison Nascimento — 2 de novembro de 2026
Aos 20 anos, a maioria de nós tinha uma ideia relativamente simples do futuro.
Arrumar um bom emprego. Comprar um carro. Ter uma casa. Construir uma família. Ganhar o suficiente para não precisar pensar em dinheiro o tempo inteiro.
Aos 30, imaginávamos, tudo começaria a se encaixar.
Mas os anos passaram.
A carreira avançou, ainda que nem sempre como esperávamos. Chegaram novas responsabilidades. Talvez um casamento, filhos, um financiamento ou a necessidade de ajudar alguém da família.
E a tranquilidade prometida pelo futuro continuou sendo adiada.
Existe uma pergunta que acompanha silenciosamente muitos adultos:
Se eu trabalhei tanto para chegar até aqui, por que minha vida ainda parece tão difícil?
A resposta não está apenas no salário. Tampouco pode ser reduzida à falta de organização financeira.
Ela envolve mudanças na estrutura das famílias, o peso das dívidas, as expectativas construídas durante a juventude e uma relação com o dinheiro que nem sempre percebemos.
Para compreender essa história, precisamos começar com duas pessoas.
A vida que Marcelo conseguiu construir
Marcelo tem 38 anos.
Quando era mais jovem, imaginava que um emprego melhor e um salário maior resolveriam boa parte das suas preocupações.
Ele conseguiu avançar profissionalmente.
Comprou um carro. Mudou para um apartamento maior. Começou a oferecer ao filho oportunidades que não teve na infância.
São conquistas importantes.
O problema é que quase todas vieram acompanhadas de compromissos permanentes.
A prestação do carro. O financiamento. As despesas da escola. Os serviços contratados. Os gastos inevitáveis de manter uma família.
E, claro, o cartão de crédito.
Marcelo não vive necessariamente uma situação de pobreza. Também não é um irresponsável.
Ele simplesmente percebeu que melhorar o padrão de vida e aumentar a liberdade financeira não são a mesma coisa.
O salário cresceu, mas a quantidade de obrigações também.
Essa história é fictícia, embora represente uma situação perfeitamente possível.
E ela nos coloca diante de uma distinção que considero fundamental:
Uma coisa é conseguir comprar a vida que você deseja. Outra é conseguir sustentá-la sem entregar toda a sua liberdade em troca.
Durante meus 15 anos nos bastidores do sistema bancário, acompanhei como o crédito pode ajudar pessoas a realizar projetos relevantes, mas também como a soma de compromissos aparentemente administráveis pode limitar escolhas futuras.
A parcela de um financiamento não é apenas um número que vence todo mês.
Ela é também uma decisão sobre parte da renda que ainda não foi recebida.
E, quando muitas dessas decisões se acumulam, o espaço para imprevistos, descanso e novas possibilidades pode diminuir.
O número que ajuda a explicar o aperto financeiro
Em 29 de outubro de 2026, o Banco Central divulgou novos indicadores de crédito.
Os dados referentes a agosto mostraram que o endividamento das famílias no sistema financeiro alcançou 50,1% da renda acumulada em 12 meses, enquanto o comprometimento agregado da renda com o serviço das dívidas chegou a aproximadamente 29%.
São dois indicadores diferentes.
O endividamento compara o estoque de dívidas com a renda das famílias. O comprometimento mede o peso dos pagamentos de juros e amortizações sobre a renda.
Portanto, isso não significa que metade das famílias esteja inadimplente, nem que cada brasileiro destine exatamente 29% do salário aos bancos.
O que os dados mostram é uma pressão importante das obrigações de crédito sobre o orçamento familiar.
E é justamente aí que a experiência individual encontra um fenômeno coletivo.
Para muitas pessoas, parte do salário deixa de representar liberdade de escolha porque já está comprometida antes de chegar.
Não é necessário considerar todo financiamento ruim para reconhecer esse risco.
Uma dívida pode financiar um imóvel, permitir um investimento produtivo ou ajudar diante de uma emergência.
Mas o tamanho da prestação, isoladamente, não conta toda a história.
O que realmente importa é quanto aquela obrigação custa, por quanto tempo será mantida e quais decisões ela poderá impedir no futuro.
O salário entra uma vez por mês. Algumas decisões financeiras continuam cobrando durante anos.
Mas ainda existe outra forma de pressão sobre a vida adulta.
E ela não aparece no extrato bancário.
A geração que cuida dos filhos, dos pais e tenta não esquecer de si
Imagine Renata, 42 anos.
Ela trabalha, acompanha a rotina escolar dos filhos e ajuda a mãe, que já precisa de atenção frequente.
Nem sempre a ajuda é financeira.
Às vezes, é levar a uma consulta. Resolver documentos. Comprar medicamentos. Acompanhar exames. Organizar o cotidiano de alguém que já não consegue fazer tudo sozinho.
O telefone toca.
Pode ser a escola.
Pode ser a mãe.
Pode ser o trabalho.
E, no meio disso, Renata ainda precisa encontrar espaço para a própria vida.
Renata também é uma personagem fictícia. O fenômeno que sua história representa, porém, tem nome e dados.
É a chamada geração sanduíche.
Em estudo publicado em março de 2025, a pesquisadora Janaína Feijó, da Fundação Getulio Vargas, analisou brasileiros de 35 a 49 anos que convivem com diferentes gerações no mesmo domicílio.
Segundo o levantamento, ao fim de 2023 havia aproximadamente 955 mil chefes de família ou cônjuges nessa faixa etária vivendo com filhos de até 24 anos e idosos com 65 anos ou mais.
As mulheres representavam 60,2% desse grupo.
E um resultado chama especialmente a atenção: 33,6% das mulheres nessa condição estavam fora da força de trabalho, contra 6,1% dos homens.
O estudo não demonstra que todas essas mulheres deixaram de trabalhar exclusivamente para cuidar de familiares. Mas evidencia a relação entre arranjos familiares, tarefas de cuidado e participação no mercado de trabalho.
Há ainda um detalhe importante: os dados consideram pessoas que dividem o mesmo domicílio. Portanto, não abrangem toda a ajuda prestada a pais ou familiares que vivem em outras casas.
Na prática, a responsabilidade de cuidar pode ser maior do que as estatísticas domiciliares conseguem mostrar.
E isso altera profundamente nossa compreensão sobre as dificuldades financeiras depois dos 30.
Nem todo aperto começa com consumo excessivo.
Às vezes, começa com uma família que precisa de assistência.
Com um familiar adoecido.
Com a necessidade de reduzir a jornada de trabalho.
Ou com uma despesa que simplesmente não pode esperar.
Há pessoas tentando construir o próprio futuro enquanto sustentam as necessidades de duas gerações.
E é por isso que respostas simplistas sobre dinheiro costumam falhar.
Nem toda dificuldade se resolve cortando pequenos gastos. Nem toda decisão financeira é inteiramente voluntária.
É preciso compreender a vida real antes de propor uma solução.
O peso de viver uma vida que deveria ter dado certo
Existe, porém, outra cobrança especialmente presente depois dos 30.
A comparação com a pessoa que você imaginava ser.
Aos 20 anos, talvez você tenha estabelecido um prazo para conquistar determinadas coisas.
Até os 30, comprar uma casa.
Até os 35, estar financeiramente estável.
Até os 40, ter patrimônio suficiente para viver com tranquilidade.
Mas quem estabeleceu esses prazos?
E por que eles continuam parecendo tão importantes?
Quando abrimos as redes sociais, encontramos uma sucessão de conquistas alheias.
Casas novas. Viagens. Carros. Promoções profissionais. Festas. Restaurantes.
É fácil esquecer que estamos vendo uma seleção dos momentos que outras pessoas decidiram mostrar.
Ninguém publica a prestação que venceu ontem com a mesma frequência que publica a fotografia do carro novo.
Isso não torna as conquistas irreais. Apenas significa que estamos comparando histórias apresentadas de maneiras muito diferentes.
E essa comparação pode influenciar o consumo.
Em um estudo de Niro Sivanathan e Nathan Pettit, publicado em 2010 no Journal of Experimental Social Psychology, pesquisadores investigaram como ameaças à autoimagem podem aumentar a atração por produtos associados a status.
Os resultados mostraram que, em certas condições experimentais, pessoas que percebiam uma ameaça ao próprio valor buscavam mais produtos capazes de sinalizar posição social.
Isso não significa que toda compra de luxo seja compensação emocional.
Mas ajuda a explicar por que alguns objetos acabam carregando um significado muito maior que sua utilidade.
O carro pode representar reconhecimento.
A casa pode representar realização.
A roupa pode representar pertencimento.
E, às vezes, compramos não apenas para usufruir de algo, mas para tentar alcançar uma imagem de quem acreditamos que deveríamos ser.
O risco aparece quando o orçamento passa a sustentar essa imagem.
O perigo não é desejar uma vida melhor. É se endividar para parecer que ela já chegou.
Não é uma preocupação apenas brasileira
Uma pesquisa global da Deloitte, divulgada em maio de 2025, ouviu mais de 23 mil integrantes das gerações Z e millennial em 44 países.
Entre os millennials entrevistados, 46% disseram não se sentir financeiramente seguros.
Na edição anterior, a proporção informada havia sido de 32%.
A pesquisa também mostrou que dinheiro, significado no trabalho e bem-estar estão profundamente conectados nas expectativas dessas gerações.
Não se trata de um retrato exclusivo do Brasil. As realidades econômicas dos 44 países são diferentes, assim como as condições de cada entrevistado.
Mas os resultados ajudam a identificar uma preocupação que ultrapassa fronteiras: trabalhar e receber um salário não garante automaticamente a sensação de segurança em relação ao futuro.
A insegurança pode envolver renda insuficiente, dificuldade para formar reservas, medo do desemprego, responsabilidades familiares e dúvidas sobre a aposentadoria.
É importante fazer uma distinção.
Não existe uma única experiência de vida depois dos 30.
Algumas pessoas enfrentam dificuldades porque assumiram compromissos financeiros além de sua capacidade.
Outras trabalham muito e continuam sem conseguir pagar o essencial.
Há quem cuide dos filhos, quem cuide dos pais, quem viva sozinho e quem esteja reconstruindo a vida depois de uma separação.
As causas são diferentes.
Portanto, as respostas também precisam ser.
Por que ganhar mais nem sempre traz mais tranquilidade?
É natural imaginar que o aumento de renda resolverá a pressão financeira.
E, em muitos casos, ganhar mais é realmente necessário. Especialmente quando o salário atual não cobre despesas essenciais.
Mas existe uma situação que merece atenção: a renda melhora, enquanto o padrão de compromissos cresce na mesma proporção.
O carro fica mais caro.
A moradia exige mais dinheiro.
As despesas fixas aumentam.
Novas assinaturas e serviços entram na rotina.
Aquilo que antes parecia um conforto extraordinário começa a ser tratado como necessidade permanente.
Esse processo é frequentemente associado à inflação do estilo de vida.
Não é um diagnóstico moral. Tampouco significa que as pessoas não deveriam aproveitar os frutos do próprio trabalho.
O ponto é perceber que renda e liberdade não avançam necessariamente juntas.
Um aumento salarial pode ampliar possibilidades.
Mas, se for inteiramente convertido em novas obrigações, a capacidade de escolher continuará limitada.
A verdadeira pergunta não é apenas quanto sua vida melhorou. É quanto custa continuar vivendo dessa maneira.
O que fazer quando a vida parece pesada demais?
Não acredito que uma planilha, sozinha, resolva a relação das pessoas com o dinheiro.
Informações e cálculos são importantes. Mas não substituem comportamento, intenção e execução.
É nesse ponto que fundamento o Método L9.
Antes de começar uma nova fase financeira, vale enfrentar três perguntas.
1. O que realmente precisa ser mantido?
Existem compromissos indispensáveis: alimentação, moradia, saúde, transporte, educação e responsabilidades familiares.
Mas também podem existir gastos que permaneceram na rotina apenas porque um dia pareciam representar progresso.
Reavaliar uma escolha antiga não significa fracassar.
Significa reconhecer que sua vida e suas prioridades podem ter mudado.
2. Que decisões estão comprometendo o seu futuro?
Uma prestação não ocupa apenas uma linha no orçamento.
Ela ocupa renda futura.
Antes de assumir um compromisso longo, considere seu custo total, a possibilidade de imprevistos e o espaço que restará para outras necessidades.
Se você já enfrenta dívidas difíceis de administrar, identificar as mais caras, avaliar alternativas de renegociação e procurar orientação adequada pode ser mais útil do que simplesmente tentar cortar todas as pequenas satisfações.
3. O que significa liberdade para você hoje?
A resposta aos 40 anos pode ser completamente diferente daquela que você daria aos 20.
Talvez liberdade seja ter uma reserva financeira.
Talvez seja reduzir o risco de perder a casa.
Talvez seja conseguir ajudar os pais sem comprometer toda a renda.
Ou chegar em casa com tempo para aproveitar a família.
O dinheiro precisa servir a essas prioridades, não apenas à manutenção de um padrão de vida que deixou de fazer sentido.
E, para quem hoje não consegue cobrir sequer o essencial, liberdade começa por condições concretas: renda, acesso a direitos, apoio e oportunidades reais. Não por culpa ou cobranças individuais.
A vida não termina quando os planos mudam
Existe algo que eu gostaria de dizer a quem chegou aos 30, 35, 40 ou 45 anos sentindo que deveria estar mais longe.
A vida que você imaginava aos 20 foi construída por alguém que ainda não conhecia todas as responsabilidades que encontraria pelo caminho.
Você não tinha como antecipar todas as mudanças econômicas, familiares, profissionais e pessoais.
Isso não significa que suas escolhas não importem.
Significa que elas precisam ser feitas olhando para a realidade, não apenas para um ideal antigo.
Talvez você ainda queira uma casa maior.
Talvez queira trocar de carro.
Talvez queira construir patrimônio, viajar, estudar ou mudar de profissão.
São desejos legítimos.
Mas vale perguntar se essas conquistas estão aproximando você da vida que deseja ou apenas aumentando o custo de mantê-la.
Depois dos 30, talvez uma das maiores mudanças seja perceber que sucesso não é apenas aquilo que conseguimos acumular.
É também aquilo que conseguimos preservar.
O tempo.
A saúde.
As relações.
A tranquilidade.
E a capacidade de escolher o próximo passo.
Aos 20 anos, você queria conquistar o mundo. Depois dos 30, talvez a maior conquista seja não perder a própria vida tentando mantê-lo.
Eu sou Geison Nascimento.
Não pare agora. O melhor da sua história ainda está por vir.
Continue essa conversa
Se este artigo fez sentido para você, conheça o Projeto Bora Destravar as Finanças, onde comportamento, psicologia e decisões financeiras se encontram.
Aprofunde essa reflexão com o livro LIBERDADE (L9): O método comportamental para sair das dívidas, destravar a mente e construir riqueza.
Conheça o livro: https://geisonnascimento.com.br/livroliberdadel9/
Explore o Portal: https://boradestravarasfinancas.com.br/
E me conta: depois dos 30, qual responsabilidade mais mudou sua relação com o dinheiro?
Mais para destravar
 ↗
Black Friday 2026: como comprar sem se endividar
A Maldição da Black Friday não é o desconto. É comprar uma vida que o seu próximo salário…
21 out 2026 ↗
A geração que não consegue descansar
A geração que não consegue descansar Quando o corpo está em casa, mas a cabeça já voltou para…
18 out 2026 ↗
Como usar o 13º salário para quitar dívidas e evitar novas parcelas
Como usar o 13º salário para quitar dívidas e evitar novas parcelas O dinheiro extra pode aliviar um…
14 out 2026AUTORGeison Nascimento
Planejador financeiro e psicanalista. 15 anos de bastidor bancário. A liberdade financeira começa antes da matemática.