
Nem toda semana permite avançar. Algumas exigem apenas que você não abandone o caminho.
 Geison Nascimento
•15 de novembro de 2026•12 min de leitura
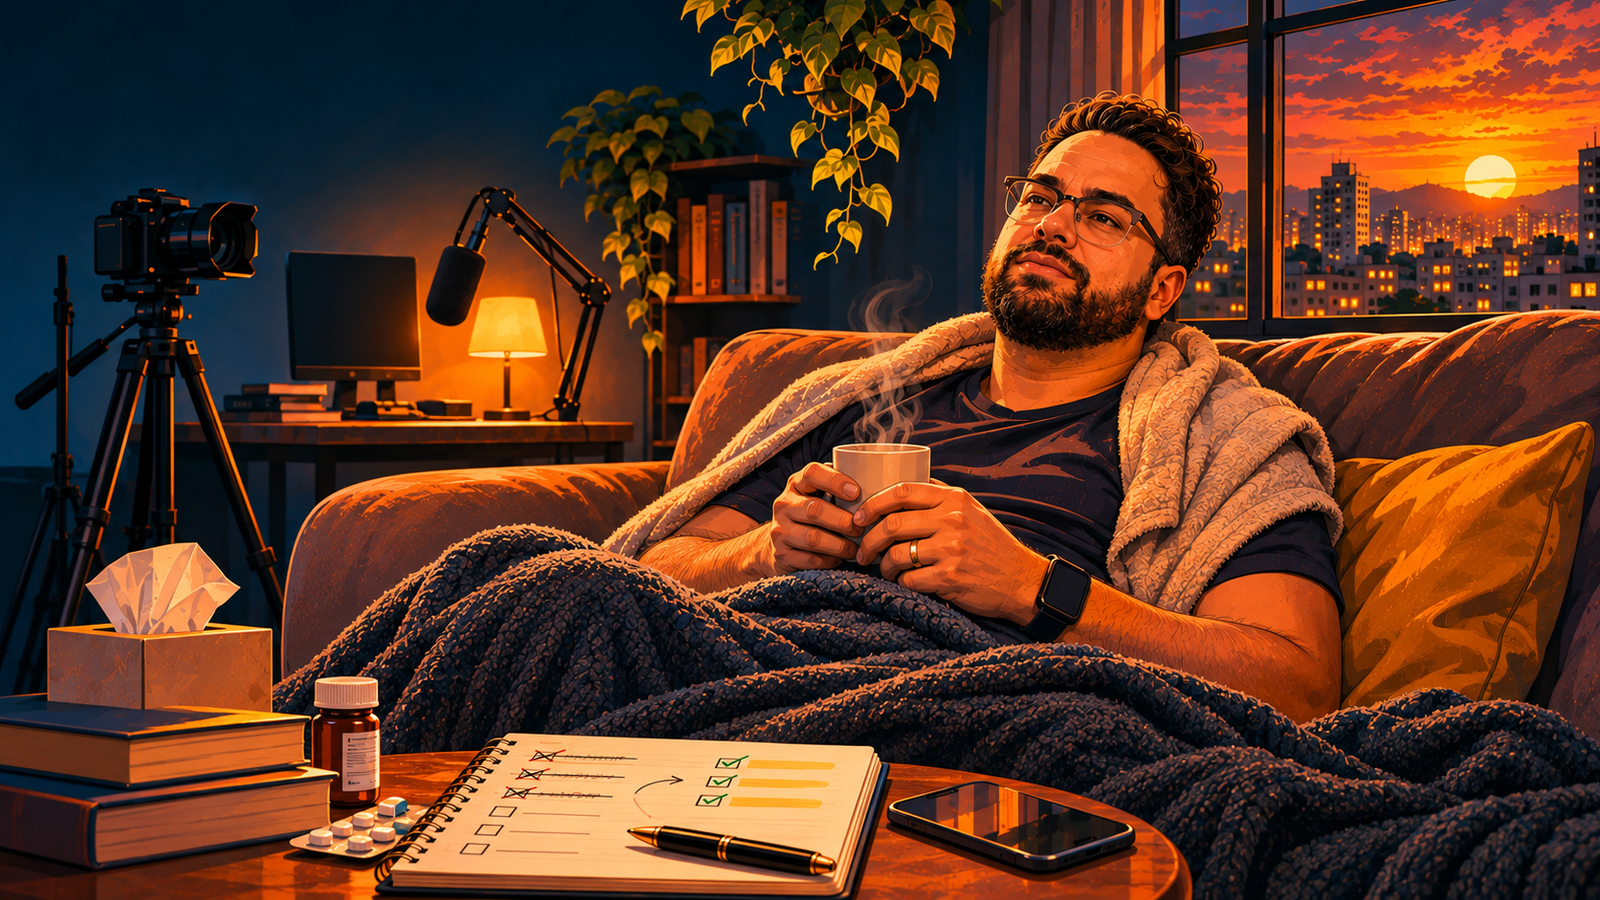
Uma virose mudou meus planos de gravação nesta semana. E me fez pensar em algo que também acontece com a nossa vida financeira: nem sempre conseguimos avançar no ritmo desejado, mas isso não significa que precisamos desistir do que estamos construindo.
Eu tinha uma programação definida para esta semana.
Os roteiros estavam preparados. Havia assuntos que eu queria levar para os vídeos, histórias para contar e um documentário que estava nos meus planos de gravação.
Mas veio uma virose.
E, de repente, aquilo que estava organizado precisou mudar.
Não consegui gravar como havia planejado.
Em outro momento, talvez eu tivesse insistido. Tentado cumprir a programação a qualquer custo, mesmo sem estar bem. Afinal, quando assumimos um compromisso, é fácil confundir responsabilidade com a obrigação de nunca falhar.
Mas desta vez precisei fazer diferente.
Os vídeos que exigiam gravação vão ficar para a próxima semana. Enquanto isso, vou manter o conteúdo do Bora Destravar as Finanças com carrosséis, animações e reflexões que não dependem da minha presença diante da câmera.
Não era o plano original.
Mas era um caminho possível.
E foi justamente essa mudança que me fez pensar na quantidade de vezes em que fazemos algo parecido na vida financeira, sem perceber.
O problema não é quando o plano muda
Existe uma cobrança silenciosa que acompanha muita gente.
Precisamos produzir todos os dias, melhorar continuamente, cumprir cada meta, aproveitar cada oportunidade e mostrar resultados.
Parece que qualquer interrupção coloca em risco tudo o que construímos.
Só que a vida não funciona em linha reta.
Há semanas em que temos disposição para resolver problemas, iniciar projetos e avançar em várias frentes.
Em outras, alguma coisa acontece.
Uma doença. Um imprevisto familiar. Uma despesa que não estava prevista. Uma dificuldade no trabalho. Uma preocupação que ocupa mais espaço do que gostaríamos.
E aquilo que parecia perfeitamente organizado deixa de caber na realidade.
O que fazemos nesse momento?
Muitas vezes, reagimos de duas maneiras.
Ou tentamos manter o ritmo a qualquer custo, ignorando nossos limites, ou concluímos que o planejamento fracassou e abandonamos tudo.
Mas existe uma terceira possibilidade.
Adaptar o caminho sem abandonar a intenção.
Foi o que precisei fazer nesta semana.
Não consigo gravar agora? Então vou utilizar outros formatos.
O documentário vai esperar alguns dias? Tudo bem. A história continuará importante quando eu puder contá-la.
Preciso descansar? Então o descanso também faz parte da decisão.
Constância não é a obrigação de produzir quando o corpo está pedindo recuperação.
É compreender que uma interrupção necessária não precisa representar o fim de um projeto.
Na vida financeira, também existem semanas em que nada sai como planejamos
Agora pense em uma família que decidiu começar a construir uma reserva financeira.
O objetivo é guardar uma quantia todos os meses.
Nos primeiros meses, consegue.
Depois vem uma despesa inesperada com o carro.
No mês seguinte, um gasto maior com a escola dos filhos.
Mais adiante, alguém da família precisa de atendimento médico.
O valor que antes parecia possível começa a ficar apertado.
E surge uma sensação conhecida:
“Não adianta. Toda vez que começo a juntar dinheiro, alguma coisa acontece.”
Essa frase costuma carregar muito mais do que uma dificuldade matemática.
Carrega frustração.
Às vezes, vergonha por não conseguir manter o plano.
Em alguns casos, até a impressão de que outras pessoas estão avançando enquanto a própria vida continua no mesmo lugar.
Mas há algo importante que precisamos considerar.
Uma família não vive todos os meses nas mesmas condições.
E não deveria organizar seu futuro como se isso fosse verdade.
A vida financeira tem estações
Quando os filhos são pequenos, surgem despesas com fraldas, alimentação, cuidados e, dependendo da realidade da família, creche.
Depois chegam os anos escolares.
Material, uniforme, transporte, atividades e tantas pequenas despesas que aparecem ao longo do calendário.
Na adolescência, as necessidades mudam novamente.
Mais tarde, podem surgir gastos com formação profissional, faculdade ou apoio aos primeiros passos da vida adulta.
Não estou dizendo que todas as famílias passam pelas mesmas etapas ou conseguem oferecer as mesmas oportunidades.
Estou dizendo que as prioridades mudam.
E a renda nem sempre acompanha essas mudanças na mesma velocidade.
Também existem outros ciclos.
Uma pessoa pode estar começando a carreira e ganhar pouco, mas ter a perspectiva de melhorar a remuneração com o tempo.
Outra pode atravessar uma fase de maior estabilidade.
Uma terceira pode precisar reduzir a jornada de trabalho para cuidar de alguém.
Há quem enfrente desemprego, diminuição de renda ou despesas de saúde que comprometem parte importante do orçamento.
Por isso, é perigoso imaginar que a única trajetória financeira aceitável seja aquela em que o patrimônio aumenta todos os meses, sem interrupções.
Na vida real, existem períodos de crescimento.
Existem períodos de reorganização.
E existem momentos em que o principal objetivo é simplesmente não piorar uma situação que já está difícil.
Nem todo mês será um mês de acumular. Alguns serão meses de sustentar.
E sustentar uma família, honrar compromissos essenciais e atravessar uma fase difícil também exige responsabilidade.
Quando guardar pouco é melhor do que abandonar o hábito
Imagine que alguém tenha estabelecido a intenção de guardar duzentos reais por mês.
Durante um período, esse valor cabe na rotina.
Mas a família entra numa fase de despesas maiores.
Os duzentos reais deixam de ser possíveis.
O que fazer?
Se a pessoa consegue guardar cinquenta reais sem comprometer necessidades básicas, talvez esse seja o novo valor para aquele momento.
Se consegue guardar vinte, é possível começar por aí.
O valor menor não representa necessariamente um retrocesso.
Pode representar uma adaptação consciente.
Porque existe uma diferença importante entre diminuir uma quantia e abandonar uma decisão.
Quando alguém mantém um pequeno hábito financeiro, continua reservando um espaço para o futuro dentro das condições do presente.
Isso pode ajudar a preservar a regularidade e a percepção de que o planejamento continua existindo.
Mas quero fazer uma ressalva.
Se o dinheiro não está sendo suficiente para alimentação, moradia, transporte necessário ou outras necessidades essenciais, não faz sentido transformar a obrigação de poupar em mais uma cobrança.
Há momentos em que guardar qualquer valor simplesmente não é viável.
Nessas fases, a constância pode assumir outra forma.
Evitar novas dívidas quando possível.
Acompanhar os compromissos mais urgentes.
Buscar uma renegociação adequada.
Proteger a renda disponível.
Não assumir uma obrigação apenas para manter uma aparência de normalidade.
E, quando houver condições, retomar a formação da reserva.
A constância não está necessariamente no valor depositado. Está no compromisso de continuar tomando decisões conscientes dentro das possibilidades reais de cada fase.
Essa é uma diferença que considero fundamental.
Todo planejamento precisa de um plano B
A virose desta semana me lembrou de uma coisa simples: um planejamento que só funciona quando tudo acontece perfeitamente é frágil.
Se eu dependesse exclusivamente de gravar vídeos novos para manter o projeto funcionando, qualquer problema de saúde comprometeria toda a programação.
Por isso, ter outros formatos de conteúdo faz sentido.
O mesmo princípio pode ser aplicado à vida financeira.
Uma família que só consegue pagar as contas quando não existe nenhuma despesa inesperada está numa situação vulnerável.
Uma pessoa que assume parcelas contando com todos os meses de renda máxima pode enfrentar dificuldades quando a remuneração diminui.
Um orçamento que não admite mudanças pode deixar de funcionar justamente quando se torna mais necessário.
É claro que nem toda família tem renda suficiente para construir uma reserva de emergência rapidamente.
E seria injusto tratar essa dificuldade como simples falta de organização.
Mas, sempre que houver margem, é importante pensar em alternativas.
O plano A pode ser guardar um valor mensal.
O plano B pode ser reduzir temporariamente esse valor quando as despesas aumentarem.
O plano A pode ser antecipar a quitação de uma dívida.
O plano B pode ser manter os pagamentos em dia enquanto uma situação familiar exige mais recursos.
O plano A pode ser aumentar os investimentos.
O plano B pode ser interromper novos aportes por algum tempo, sem tomar decisões precipitadas sobre o que já foi construído.
A questão não é criar desculpas para adiar tudo.
É reconhecer que um plano precisa continuar fazendo sentido quando a vida deixa de colaborar.
Um bom planejamento não é aquele que nunca precisa mudar. É aquele que consegue se adaptar sem perder sua direção.
Existe uma diferença entre parar e desistir
Talvez esta seja a parte mais importante de toda essa reflexão.
Precisamos aprender a diferenciar uma pausa de uma desistência.
Descansar quando estamos doentes não significa perder o compromisso com o trabalho.
Diminuir o valor guardado durante uma fase de despesas maiores não significa abandonar o futuro.
Adiar um projeto porque a família precisa de atenção não significa que ele deixou de ser importante.
Às vezes, insistir exatamente no mesmo ritmo pode provocar o resultado que mais tememos: o esgotamento.
E há algo especialmente difícil nisso tudo.
Quando precisamos desacelerar, nem sempre recebemos reconhecimento.
Ninguém costuma comemorar o mês em que uma família conseguiu pagar as despesas essenciais, mas não guardou nada.
Também não há grandes celebrações quando alguém decide não comprar aquilo que deseja porque sabe que não é o melhor momento.
São decisões silenciosas.
Quase ninguém vê.
Mas algumas delas protegem o futuro tanto quanto um bom investimento.
Penso que amadurecer financeiramente também envolve compreender isso.
Nem todo avanço aparece como um número maior na conta.
Às vezes, aparece como uma dívida que não foi feita.
Como uma compra que pôde esperar.
Como a decisão de conversar em família antes de assumir um compromisso.
Ou como a tranquilidade de reconhecer que aquele não é o momento de dar um passo maior.
O que o Método L9 tem a ver com isso?
Quando desenvolvi o Método L9, minha intenção não era oferecer mais uma sequência de tarefas que as pessoas precisariam cumprir independentemente das circunstâncias.
A proposta é compreender a relação entre comportamento, emoções, barreiras e decisões financeiras.
E essa compreensão precisa incluir os períodos difíceis.
Na etapa Intenção, precisamos saber por que determinado objetivo importa.
Na etapa Barreiras, reconhecemos o que está dificultando o caminho.
Na etapa Rituais, buscamos práticas que possam ser mantidas na vida cotidiana.
E na Disciplina, aprendemos que consistência não precisa significar rigidez.
A etapa Ação, por sua vez, exige escolhas compatíveis com a realidade.
Não adianta estabelecer uma meta financeira que ignora as despesas com os filhos, as limitações da renda ou as responsabilidades que surgem ao longo dos anos.
Tampouco adianta abandonar todo planejamento porque um mês foi diferente.
O desafio está em encontrar uma forma de continuar.
Mesmo que seja com passos menores.
Mesmo que seja necessário mudar o prazo.
Mesmo que, durante algum tempo, continuar signifique apenas preservar o que já foi conquistado.
Se você deseja aprofundar esse olhar sobre dinheiro e comportamento, desenvolvo essas questões no livro LIBERDADE (L9): O método comportamental para sair das dívidas, destravar a mente e construir riqueza.
Conheça o livro LIBERDADE (L9).
O futuro não precisa ser construído na mesma velocidade todos os dias
Enquanto escrevo esta reflexão, os roteiros que eu pretendia gravar continuam aqui.
As histórias não desapareceram.
As ideias não perderam o valor.
E o projeto não deixou de existir porque precisei mudar a programação de uma semana.
Vou compartilhar outros conteúdos agora.
Depois, quando estiver recuperado, retomo as gravações.
Sem a necessidade de transformar essa pausa em um grande acontecimento.
É apenas a vida seguindo seu curso.
E talvez seja exatamente essa a maneira mais saudável de olhar para as nossas finanças.
Não precisamos tratar cada mês difícil como uma derrota.
Nem acreditar que o planejamento perdeu o sentido porque tivemos de utilizar parte da reserva, reduzir um aporte ou adiar uma conquista.
A reserva existe, inclusive, para ajudar nos períodos em que a vida exige mais de nós.
O planejamento existe para servir à vida.
Não para fazer da vida uma sequência interminável de cobranças.
Haverá momentos de avançar.
Momentos de reorganizar.
E momentos de recuperar as forças.
O importante é não confundir a velocidade de uma fase com a direção de toda a caminhada.
Porque a constância não é fazer sempre a mesma coisa, no mesmo ritmo, a qualquer custo.
É continuar comprometido com o que importa, mesmo quando o caminho precisa mudar.
E, se hoje você só consegue dar um passo pequeno, não despreze esse passo.
Se neste momento não consegue dar nenhum, cuide do que é essencial e retome quando houver condições.
A vida financeira não se constrói apenas nos meses em que sobra dinheiro.
Ela também é construída nas escolhas que fazemos quando precisamos atravessar os meses em que falta.
Eu sou Geison Nascimento.
Não pare agora.
O melhor da sua história ainda está por vir.
Sobre o autor
Geison Nascimento é administrador, planejador financeiro, psicanalista e autor do livro LIBERDADE (L9). Com quinze anos de experiência nos bastidores do sistema bancário, desenvolve conteúdos sobre finanças comportamentais, decisões financeiras e as relações entre dinheiro e vida cotidiana.
É criador do Portal Bora Destravar as Finanças, onde compartilha artigos, vídeos e reflexões sobre os desafios reais de construir uma vida financeira mais consciente.
Acompanhe também no Instagram: @ogeisonnascimento.
Mais para destravar
 ↗
Por que a vida parece tão difícil depois dos 30? O preço invisível de ser adulto
Você chegou à idade em que imaginava ter uma vida resolvida. Mas, entre o trabalho, a família, as…
01 nov 2026 ↗
A eleição acabou. O que muda e o que continua nas suas mãos
Por Geison Nascimento 26 de outubro de 2026 · Projeto Bora Destravar as Finanças A eleição presidencial terminou.…
26 out 2026 ↗
Black Friday 2026: como comprar sem se endividar
A Maldição da Black Friday não é o desconto. É comprar uma vida que o seu próximo salário…
21 out 2026AUTORGeison Nascimento
Planejador financeiro e psicanalista. 15 anos de bastidor bancário. A liberdade financeira começa antes da matemática.