
O custo invisível de ter pouco dinheiro: por que quem tem menos pode acabar pagando mais?
 Geison Nascimento
•21 de novembro de 2026•21 min de leitura
Há situações em que comprar a embalagem menor custa mais por unidade, não ter reserva aumenta o preço de uma emergência e pagar uma conta depois pode sair muito mais caro. O que parece uma contradição tem explicação econômica — e revela por que nem toda dificuldade financeira se resolve apenas com disciplina.
A compra mais barata que acabou saindo mais cara
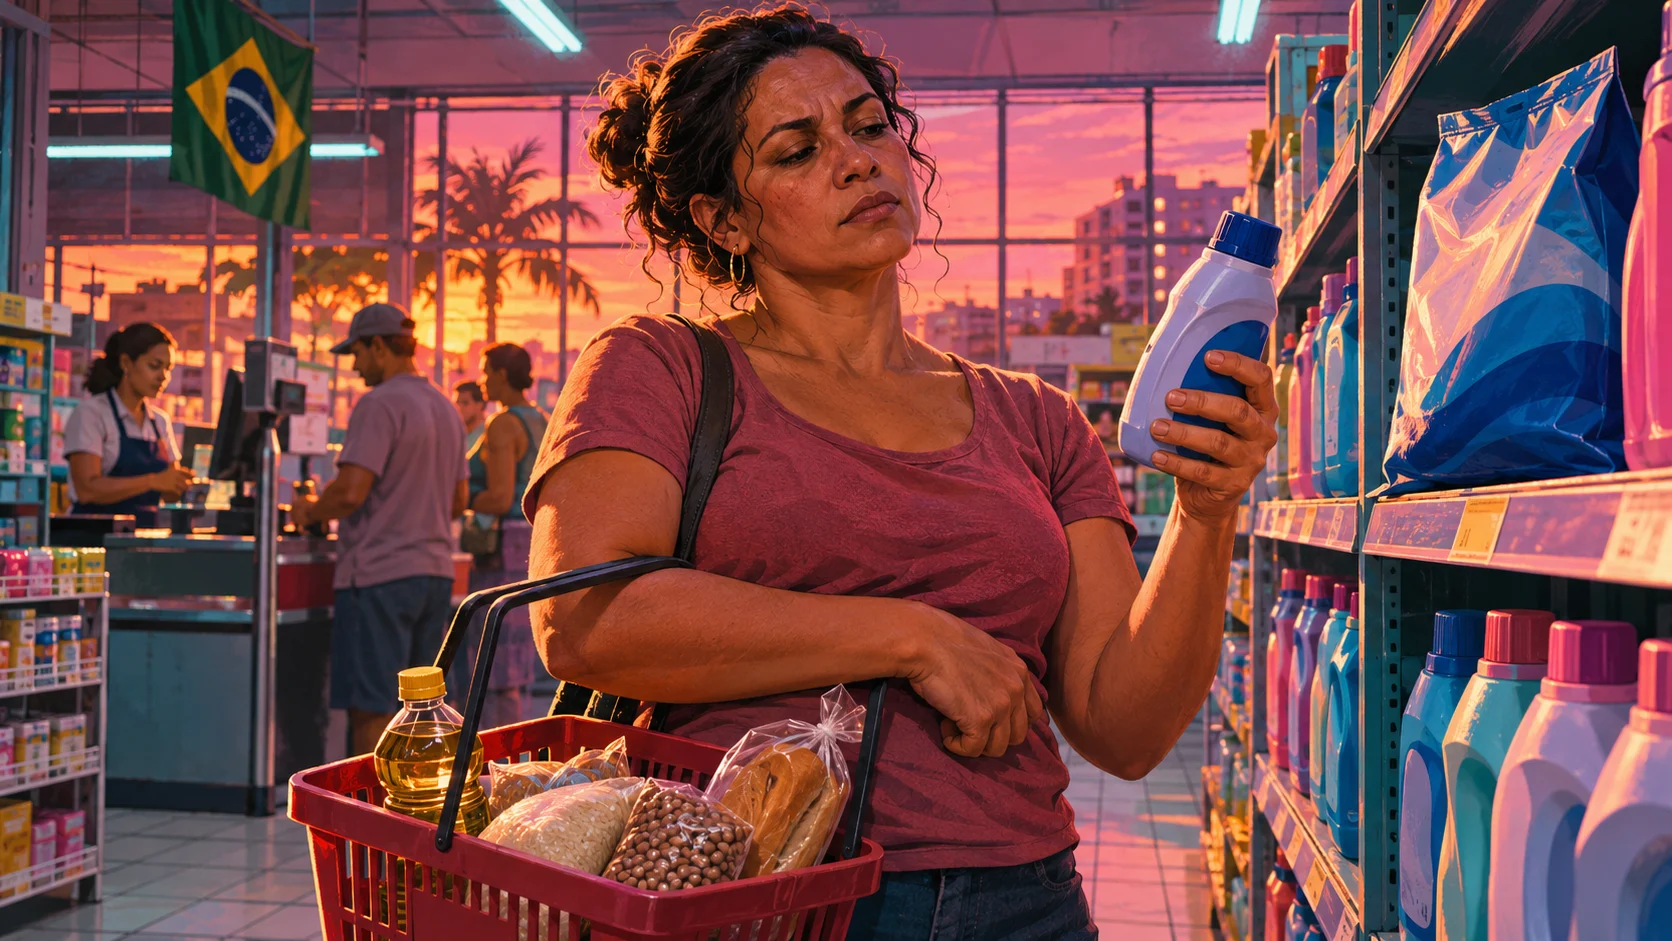
Imagine uma mulher entrando no supermercado numa sexta-feira, depois do trabalho.
Ela tem R$ 40 disponíveis para comprar o que falta em casa até o próximo pagamento.
No corredor dos produtos de limpeza, encontra duas embalagens do mesmo detergente para roupas.
A menor, de 500 mililitros, custa R$ 8.
A maior, de um litro, custa R$ 13.
A conta é simples.
A embalagem de um litro sai por R$ 13 o litro. A menor, por R$ 16.
Quem leva a embalagem maior paga menos pela mesma quantidade de produto.
Só existe um problema: ela não tem os R$ 13 disponíveis para aquela compra sem deixar de levar outra coisa necessária.
Então escolhe a embalagem de R$ 8.
Não porque desconhece a matemática. Não porque é irresponsável. E muito menos porque não sabe economizar.
Ela precisa fazer caber no dinheiro de hoje aquilo que a família precisa hoje.
Na semana seguinte, talvez precise comprar outra embalagem pequena.
Ao final, pode ter gasto mais do que alguém que conseguiu comprar o produto maior de uma só vez.
A história é ilustrativa, assim como os preços. Mas o mecanismo econômico por trás dela é real.
Às vezes, a alternativa mais econômica exige uma quantidade de dinheiro que a pessoa simplesmente não possui naquele momento.
E é aí que começa uma das contradições menos discutidas da vida financeira.
Ter pouco dinheiro não significa apenas poder comprar menos.
Em determinadas circunstâncias, significa também pagar mais para conseguir comprar.
Existe um nome para isso: multa da pobreza
Na literatura econômica e nos estudos sobre consumo, esse fenômeno é frequentemente chamado de poverty premium, ou multa da pobreza.
Não se trata de um imposto oficial cobrado das famílias pobres.
É uma expressão utilizada para descrever situações em que pessoas com menos recursos acabam enfrentando custos adicionais para acessar produtos e serviços comparáveis.
Esses custos podem aparecer em lugares muito diferentes.
Na embalagem pequena que custa proporcionalmente mais.
No crédito mais caro disponível para quem não possui garantias ou apresenta maior risco percebido.
No deslocamento adicional para conseguir comprar determinado produto.
Na dificuldade de aproveitar um desconto que exige pagamento antecipado.
Ou numa despesa que cresce porque não foi possível resolvê-la quando ainda era pequena.
É importante não transformar essa ideia numa regra absoluta.
Nem toda embalagem maior tem preço unitário melhor. Nem toda pessoa de baixa renda paga juros maiores do que qualquer pessoa de renda alta. E nem todo gasto adiado se transforma em uma despesa mais elevada.
A multa da pobreza aparece quando existe um custo adicional identificável relacionado às condições de acesso, às restrições de renda ou à falta de alternativas.
A pergunta central não é apenas quanto um produto custa.
É quanto custa para aquela pessoa conseguir comprá-lo nas condições em que vive.
E os pesquisadores já encontraram evidências de que isso faz diferença.
O estudo que mostrou por que comprar pouco pode custar mais
Os economistas Mallick Hossain e Christoph Bauner investigaram o comportamento de compras de famílias americanas utilizando dados de consumo de supermercados.
O estudo, apresentado em versão de trabalho em 2023, identificou que famílias de menor renda compravam produtos em grandes quantidades com menos frequência, mesmo quando havia descontos por unidade.
Os pesquisadores estimaram que, se essas famílias conseguissem comprar em quantidade na mesma proporção das famílias mais ricas, poderiam reduzir os gastos com supermercado em aproximadamente 5%.
É uma estimativa baseada em dados dos Estados Unidos. Não significa que famílias brasileiras economizariam exatamente o mesmo percentual.
Mas a pesquisa ajuda a explicar uma situação que pode ser reconhecida em muitos supermercados brasileiros.
Comprar um produto em quantidade maior exige mais dinheiro no momento da compra.
Também pode exigir espaço para armazenamento, facilidade de transporte e segurança de que o produto será consumido antes de vencer.
Por isso, o preço por quilo ou por litro não é o único fator na decisão.
Uma família pode saber perfeitamente que a embalagem maior custa menos por unidade e, ainda assim, precisar escolher a menor.
Os autores também analisaram como a apresentação dos preços por unidade pode ajudar o consumidor a comparar opções.
Esse detalhe importa.
Quando o preço por quilo, litro ou unidade fica claro na etiqueta, a comparação se torna mais simples.
Mas informação, sozinha, não resolve todos os obstáculos.
Saber qual é a compra mais econômica não significa ter dinheiro disponível para realizá-la.
O acesso à economia também tem um custo de entrada.
E esse custo nem sempre cabe no orçamento.
O que o IBGE revela sobre a margem de escolha das famílias brasileiras
Para entender a dimensão desse problema no Brasil, precisamos olhar para como as famílias distribuem seus recursos.
A Pesquisa de Orçamentos Familiares de 2017–2018, realizada pelo IBGE, mostrou que alimentação, habitação e transporte representavam, juntos, 72,2% das despesas de consumo das famílias brasileiras.
Entre famílias com rendimentos de até R$ 1.908 mensais, alimentação e habitação consumiam 61,2% das despesas de consumo.
Esses valores se referem ao período da pesquisa. Não devem ser confundidos com a distribuição atual dos gastos das famílias em 2026.
Ainda assim, mostram algo importante sobre a estrutura do orçamento doméstico.
Grande parte das despesas não está relacionada a luxos ou decisões extraordinárias.
Está ligada a comer, morar e se deslocar.
E quando essas despesas ocupam uma parcela elevada dos recursos, sobra menos espaço para escolhas.
É mais difícil comprar antecipadamente.
É mais difícil aproveitar uma promoção de verdade.
É mais difícil formar uma reserva.
E é mais difícil lidar com uma despesa que surge fora do calendário.
O IBGE também identificou, naquela pesquisa, que 72,4% dos brasileiros viviam em famílias que relatavam algum grau de dificuldade para pagar as despesas mensais.
O número não mede diretamente a multa da pobreza. Mas ajuda a entender por que tantas decisões financeiras são tomadas sob restrição.
Uma família pode estar comprando exatamente o necessário e, mesmo assim, não ter margem para escolher a opção financeiramente mais vantajosa.
Não é uma contradição.
É uma consequência de um orçamento apertado.
O segundo custo invisível: não conseguir resolver um problema quando ele começa
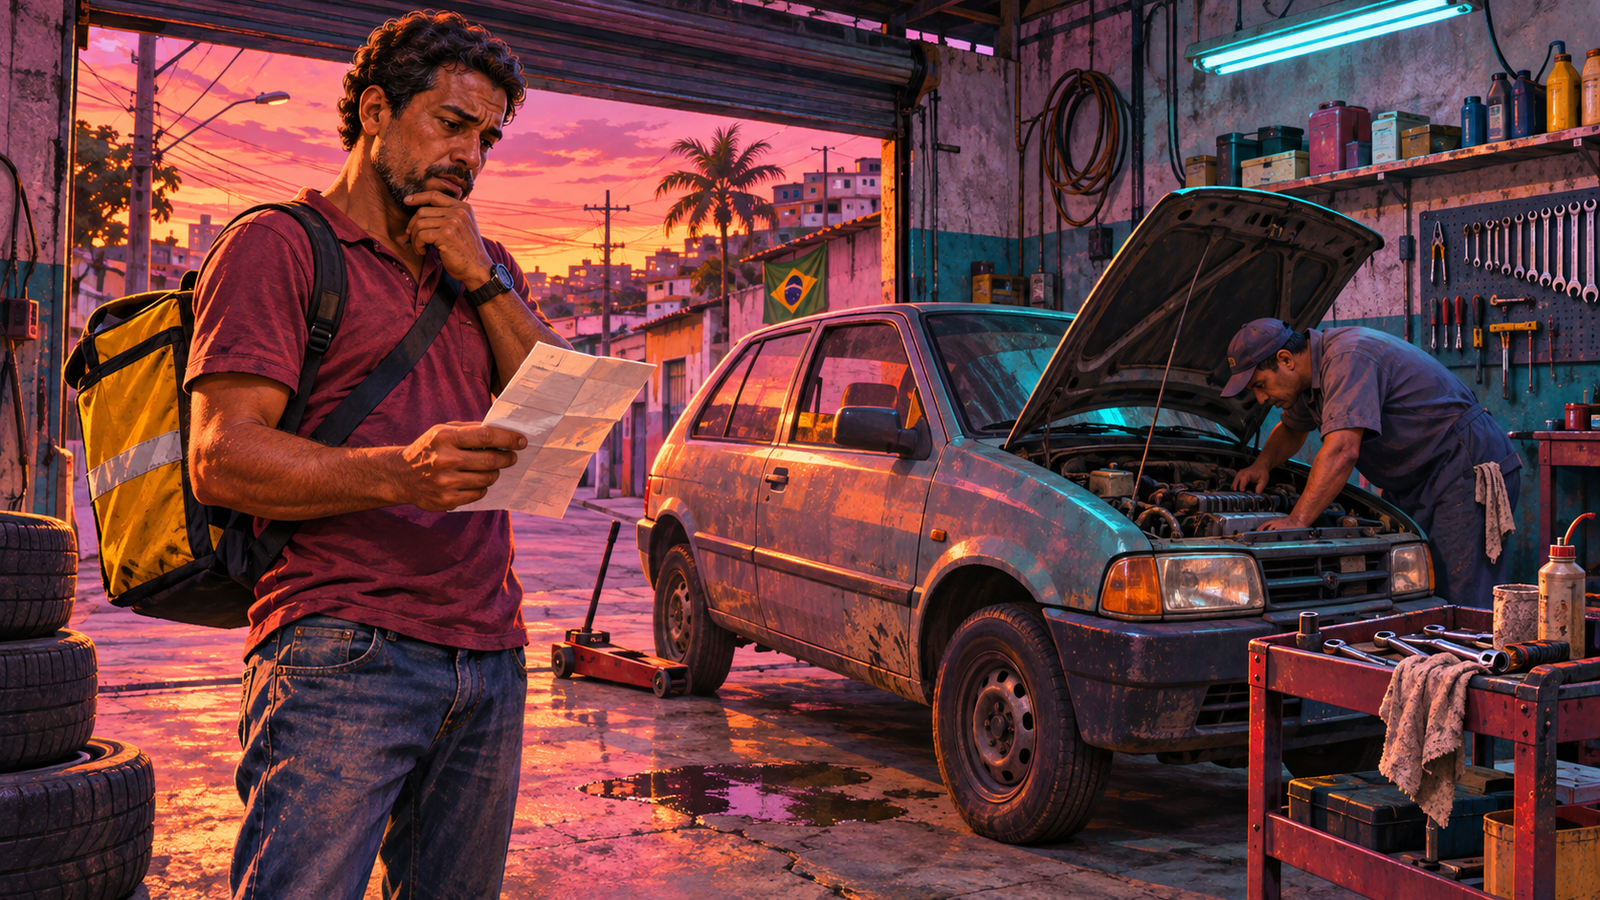
Voltemos à vida cotidiana.
Agora imagine alguém que utiliza o carro para trabalhar.
Em determinada semana, percebe um barulho diferente no veículo.
Procura uma oficina e descobre que existe um problema que precisa de reparo.
O orçamento é de R$ 350.
Mas naquele momento não há dinheiro disponível.
A pessoa decide esperar.
Algumas semanas depois, o defeito pode ter provocado danos adicionais e o conserto pode ficar mais caro.
Isso não acontece em todas as situações mecânicas. Há problemas que permanecem estáveis e outros que evoluem.
O exemplo serve para mostrar como uma restrição imediata de dinheiro pode limitar a capacidade de evitar despesas futuras.
A mesma lógica pode aparecer em reparos domésticos.
Um vazamento pequeno, quando não resolvido, pode aumentar o dano.
Um eletrodoméstico que funciona mal pode exigir manutenção ou substituição.
Uma necessidade que não pode esperar pode acabar sendo atendida por uma alternativa mais cara.
E existe algo particularmente difícil nessas situações.
Quem possui uma reserva financeira geralmente tem mais possibilidades.
Pode pagar o reparo no momento adequado.
Pode comparar orçamentos.
Pode esperar por uma alternativa melhor, quando o tempo permite.
Pode resolver o problema sem contratar um financiamento caro.
Quem está sem dinheiro disponível talvez precise escolher entre despesas igualmente importantes.
E, às vezes, qualquer uma das opções terá consequências.
A falta de reserva não significa apenas ausência de dinheiro guardado. Pode significar ausência de tempo para escolher.
Esse é um ponto fundamental para compreender por que determinadas dificuldades financeiras se acumulam.
Quando a emergência chega, o banco entra na história
Existe outro lugar em que a falta de recursos pode aumentar custos: o mercado de crédito.
Pense numa pessoa que precisa de R$ 2 mil para uma despesa urgente.
Ela não possui reserva.
Não tem um bem que possa oferecer em garantia.
E não dispõe de uma linha de financiamento com condições especialmente favoráveis.
Talvez a alternativa disponível seja um crédito pessoal de custo elevado, o cheque especial ou o financiamento de parte da fatura do cartão.
Cada modalidade possui regras e condições próprias.
As taxas variam entre bancos, produtos, perfis de clientes e períodos.
O Banco Central publica regularmente as taxas de juros praticadas pelas instituições financeiras e permite comparar modalidades.
Esse acompanhamento mostra diferenças relevantes entre linhas de crédito, incluindo modalidades sem garantia e formas de financiamento de curto prazo.
O crédito rotativo do cartão, por exemplo, historicamente aparece entre as modalidades de custo elevado, embora existam regras específicas para a cobrança de encargos e limites legais aplicáveis.
Agora observe a contradição.
A pessoa que dispõe de R$ 2 mil pode pagar uma emergência sem juros.
A pessoa que não possui esse valor talvez precise contratar uma dívida para resolver exatamente o mesmo problema.
Ao final, o custo da emergência pode ser maior para quem tinha menos dinheiro disponível.
Isso não significa que os bancos cobrem uma taxa única de acordo com a renda.
A concessão e o preço do crédito envolvem risco, garantias, histórico, modalidade, prazo, condições de mercado e outros fatores.
Também não significa que todo empréstimo seja inadequado. O crédito pode atender a necessidades legítimas e, em determinadas circunstâncias, evitar prejuízos maiores.
Mas precisamos reconhecer o mecanismo.
Quando falta dinheiro para enfrentar o presente, parte da renda futura pode acabar comprometida para pagar por ele.
E esse compromisso reduz a margem disponível no mês seguinte.
Se novas despesas surgirem, o ciclo pode se repetir.
É assim que uma dificuldade pontual pode se transformar numa sequência de obrigações.
O preço que não aparece na etiqueta
Até aqui, falamos de embalagens, reparos e empréstimos.
Mas existem outros custos menos visíveis.
Imagine duas pessoas que precisam comprar determinado produto.
Uma mora perto de estabelecimentos comerciais com várias opções de preço.
A outra depende de transporte, mora longe de mercados maiores ou só consegue comprar em estabelecimentos próximos de casa.
O preço do produto pode ser diferente.
Mas, mesmo quando é semelhante, o custo para chegar até ele pode não ser.
Tempo, deslocamento e disponibilidade também fazem parte da experiência de consumo.
O mesmo raciocínio vale para serviços.
Uma pessoa com horário de trabalho flexível pode pesquisar fornecedores, visitar estabelecimentos e comparar condições.
Outra talvez precise usar o único intervalo disponível, escolher a alternativa mais próxima ou pagar por um serviço que consiga atender sua necessidade imediatamente.
Não é correto presumir que todos os consumidores enfrentam essas situações da mesma maneira.
Mas é necessário reconhecer que o preço anunciado nem sempre representa o custo total de acesso.
Há uma diferença entre encontrar uma opção barata e conseguir utilizá-la.
Quando a renda é curta, os imprevistos são frequentes ou a rotina impõe restrições severas, essa diferença pode ser decisiva.
A ciência também estudou o que acontece com a mente quando o dinheiro falta
Há ainda um custo menos visível, que não aparece no extrato.
É o espaço mental ocupado pela preocupação financeira.
Em 2013, pesquisadores publicaram na revista científica Science um estudo que investigou a relação entre escassez de recursos e desempenho cognitivo.
O trabalho reuniu experimentos envolvendo preocupações financeiras e uma investigação com agricultores indianos em diferentes períodos do ciclo de colheita.
Entre os resultados observados, os pesquisadores identificaram pior desempenho em determinadas tarefas cognitivas quando os participantes enfrentavam condições de maior pressão financeira.
Os autores propuseram que preocupações com dinheiro podem consumir recursos de atenção que seriam utilizados em outras atividades.
O estudo não significa que pessoas pobres sejam menos inteligentes.
Também não autoriza afirmar que toda dificuldade financeira produz o mesmo efeito psicológico.
A contribuição da pesquisa é outra.
Ela ajuda a compreender por que uma preocupação persistente pode tornar certas decisões mais exigentes.
Imagine alguém tentando organizar o orçamento enquanto pensa no aluguel que vence, na escola dos filhos e numa parcela atrasada.
Essa pessoa não está apenas fazendo contas.
Está administrando incerteza.
Tentando prever consequências.
Decidindo qual problema precisa ser resolvido primeiro.
E, muitas vezes, fazendo tudo isso depois de um dia inteiro de trabalho.
É por isso que não considero suficiente dizer a uma pessoa endividada que ela deveria simplesmente pensar melhor antes de gastar.
Pensar melhor é importante.
Mas também precisamos compreender em quais condições essa decisão está sendo tomada.
Quando o dinheiro falta, o orçamento fica apertado. E, em determinadas circunstâncias, a própria atenção também pode ficar sobrecarregada.
Nem toda escolha cara é uma escolha ruim
Chegamos a uma das conclusões mais importantes desta investigação.
É possível fazer uma escolha que custa mais por unidade e, ainda assim, tomar a decisão mais responsável naquele momento.
Voltemos à mulher do supermercado.
Ela comprou a embalagem menor, mesmo sabendo que o preço por litro era mais alto.
Se tivesse comprado a maior, talvez precisasse deixar de levar um alimento essencial.
Nesse caso, a opção aparentemente mais econômica poderia criar outro problema.
Isso não significa que devemos ignorar os preços por unidade.
Significa que precisamos observar o orçamento inteiro.
O objetivo não é vencer uma comparação isolada de etiquetas.
É atender às necessidades da família com os recursos disponíveis.
O mesmo vale para quem precisa contratar crédito diante de uma emergência.
A pergunta não deve ser apenas se o empréstimo é caro.
Também é necessário compreender o que acontece se a despesa não for paga, quais alternativas existem e qual será o impacto da dívida nos meses seguintes.
Uma decisão financeiramente adequada depende do contexto.
E isso exige cuidado com uma ideia muito repetida nas redes sociais: a de que toda dificuldade financeira pode ser explicada por uma escolha errada.
Há decisões impulsivas, contratos inadequados e hábitos que podem agravar problemas.
Mas também existem limitações objetivas de renda, acesso, tempo, proteção social e oportunidades.
Nenhuma análise séria deveria ignorar um desses lados.
O que aprendi sobre crédito depois de quinze anos nos bastidores bancários
Ao longo dos meus quinze anos de experiência nos bastidores do sistema bancário, uma das questões que passaram a orientar meu trabalho é a diferença entre capacidade de pagamento e liberdade financeira.
Uma pessoa pode conseguir aprovação para uma operação de crédito e, ainda assim, enfrentar dificuldades para sustentar aquele compromisso sem comprometer outras necessidades.
Outra pode não conseguir acesso a uma linha de financiamento mais barata, embora precise resolver uma despesa urgente.
É por isso que considero perigoso tratar o crédito apenas como uma questão de aprovação ou recusa.
Precisamos discutir as condições.
Qual é o custo efetivo da operação?
Quanto da renda já está comprometido?
Existe alguma garantia exigida?
Que alternativas o consumidor realmente possui?
E como essa nova dívida afetará os meses seguintes?
Quando analisamos essas perguntas, percebemos que duas pessoas diante da mesma necessidade podem enfrentar custos completamente diferentes.
Não porque uma delas seja necessariamente mais disciplinada.
Mas porque chegaram àquela situação com condições financeiras distintas.
Essa compreensão também faz parte da proposta do Método L9, que desenvolvi para relacionar comportamento humano, planejamento financeiro e ação.
No método, uma das etapas fundamentais é reconhecer as Barreiras.
Barreiras emocionais existem.
Há hábitos, crenças e decisões automáticas que podem dificultar nossa relação com o dinheiro.
Mas também existem barreiras econômicas concretas.
Uma renda insuficiente.
Uma obrigação familiar que não pode ser adiada.
O custo elevado de determinadas modalidades de crédito.
Ou a ausência de recursos para acessar opções que, no longo prazo, seriam mais econômicas.
Reconhecer essas condições não significa abrir mão da responsabilidade individual.
Significa construir um planejamento que não dependa da fantasia de que todas as famílias vivem com as mesmas possibilidades.
Planejamento financeiro não pode começar culpando alguém pela alternativa que essa pessoa não tinha condições de escolher.
Precisa começar compreendendo quais alternativas realmente existem.
Se você deseja aprofundar essa relação entre dinheiro, comportamento, barreiras e decisões, escrevi sobre esse processo no livro LIBERDADE (L9): O método comportamental para sair das dívidas, destravar a mente e construir riqueza.
Conheça o livro LIBERDADE (L9).
Se a falta de dinheiro pode encarecer a vida, como começar a interromper esse ciclo?
Não existe uma resposta única.
E seria incoerente terminar esta reportagem oferecendo uma lista de soluções como se todas as famílias tivessem a mesma renda, os mesmos gastos e o mesmo acesso ao crédito.
Mas existem alguns princípios que podem ajudar, dependendo da situação.
O primeiro é observar o custo total, e não apenas o pagamento imediato.
Ao comparar produtos, vale conferir o preço por quilo, litro ou unidade. Isso permite identificar quando uma embalagem maior realmente oferece vantagem.
Mas comprar mais só faz sentido se houver recursos disponíveis, espaço para guardar e possibilidade de utilizar o produto sem desperdício.
O segundo é proteger, sempre que possível, alguma margem para imprevistos.
Uma reserva financeira não elimina problemas.
Mas pode evitar que determinadas despesas precisem ser financiadas a juros elevados.
Isso não significa que todas as pessoas conseguirão guardar dinheiro todos os meses.
Há períodos em que a renda mal cobre o essencial. Nesses casos, preservar necessidades básicas e evitar o agravamento de dívidas pode ser mais importante do que estabelecer uma meta de poupança incompatível com a realidade.
O terceiro é examinar cuidadosamente o custo do crédito.
Antes de contratar um empréstimo, vale comparar modalidades, verificar o Custo Efetivo Total e compreender o valor das parcelas e o prazo.
Quando já existe uma dívida cara, renegociação ou portabilidade podem representar alternativas em determinadas situações, desde que as condições totais sejam avaliadas.
O quarto é reconhecer que algumas soluções precisam ir além do orçamento doméstico.
Informação clara sobre preços, concorrência, proteção do consumidor, acesso a serviços essenciais, crédito responsável e melhores condições de renda são questões que também influenciam o custo de viver.
Não cabe atribuir exclusivamente às famílias a responsabilidade por obstáculos que não foram criados por elas.
E existe uma última atitude importante: abandonar a vergonha como critério para avaliar uma decisão financeira.
Uma família que precisou comprar pouco não fracassou.
Uma pessoa que ainda não conseguiu formar reserva não deve ser definida apenas por isso.
A pergunta útil é outra.
Dadas as condições de hoje, o que pode ser feito para reduzir riscos e ampliar possibilidades amanhã?
Em determinados momentos, a resposta será economizar.
Em outros, buscar uma renda maior.
Em outros, reorganizar obrigações.
E haverá situações em que o principal avanço será conseguir atravessar um período difícil sem assumir um compromisso que torne o futuro ainda mais pesado.
A diferença entre ter dinheiro e ter escolha
Voltemos à mulher do supermercado.
Ela chegou com R$ 40.
Encontrou duas embalagens.
Sabia qual oferecia o melhor preço por litro.
Mas escolheu a menor porque precisava levar outros produtos para casa.
A escolha foi feita dentro das condições possíveis.
Agora imagine que, algumas semanas depois, essa mesma mulher consiga organizar uma pequena margem no orçamento.
Talvez consiga comprar uma embalagem maior.
Talvez tenha tempo para comparar preços.
Talvez consiga enfrentar uma despesa inesperada sem recorrer imediatamente a um empréstimo.
O produto não mudou.
O que mudou foi a possibilidade de escolher.
E essa é a questão que atravessa toda a reportagem.
O dinheiro não compra apenas bens e serviços.
Em determinadas circunstâncias, ele também compra tempo, flexibilidade e acesso a alternativas.
Quando esses recursos faltam, até decisões aparentemente simples podem ficar mais caras.
Não significa que a vida de quem tem mais dinheiro seja livre de dificuldades.
Nem que a solução para a desigualdade esteja apenas em consumir de maneira diferente.
Significa reconhecer que o preço de uma escolha depende, em parte, das condições em que ela pode ser feita.
Por isso, precisamos ter cuidado quando ouvimos alguém dizer que determinada família deveria simplesmente comprar melhor, aproveitar mais promoções ou evitar qualquer empréstimo.
Talvez essa família já tenha feito todas as comparações.
Talvez conheça os juros.
Talvez saiba exatamente qual seria a opção mais econômica.
E talvez o que esteja faltando não seja informação.
Seja dinheiro para acessar essa opção.
A pobreza não encarece absolutamente tudo. Mas, em situações concretas, pode fazer as pessoas pagarem mais justamente porque têm menos alternativas.
Depois de quinze anos acompanhando o universo bancário, acredito que compreender essa diferença é fundamental para falar sobre dinheiro com responsabilidade.
Porque liberdade financeira não significa apenas acumular recursos.
Significa também ampliar a capacidade de escolher sem que cada imprevisto comprometa os meses seguintes.
Às vezes, o maior privilégio financeiro não é poder comprar o que se deseja. É poder escolher a alternativa mais econômica sem precisar sacrificar aquilo de que se necessita.
E talvez seja por isso que, antes de perguntar por que alguém fez uma escolha tão cara, deveríamos fazer outra pergunta:
Qual era a alternativa que essa pessoa realmente podia pagar?
Continue investigando o outro lado do dinheiro
O Bora Destravar as Finanças nasceu da convicção de que compreender o dinheiro exige olhar além das contas.
Nosso objetivo é investigar os mecanismos econômicos, sociais e comportamentais que influenciam as decisões das famílias brasileiras.
Acompanhe novas reportagens, vídeos e reflexões no Portal Bora Destravar as Finanças.
No Instagram, compartilho histórias, pesquisas e análises sobre as relações entre dinheiro, comportamento e vida real.
Sobre o autor
Geison Nascimento é administrador, planejador financeiro, psicanalista e autor do livro LIBERDADE (L9): O método comportamental para sair das dívidas, destravar a mente e construir riqueza.
Com quinze anos de experiência nos bastidores do sistema bancário, desenvolve conteúdos sobre finanças comportamentais, planejamento financeiro e os mecanismos que influenciam a vida econômica das famílias.
É criador do projeto Bora Destravar as Finanças e do Método L9.
Saiba mais em geisonascimento.com.br.
Fontes e referências
IBGE — Pesquisa de Orçamentos Familiares 2017–2018. Distribuição das despesas familiares por renda e grupos de consumo.
IBGE — Dificuldades financeiras das famílias brasileiras. Resultados da Pesquisa de Orçamentos Familiares 2017–2018 sobre capacidade de pagar despesas mensais.
Hossain, M.; Bauner, C. — Less is More Expensive: Bulk Buying and Cognitive Costs (2023). Estudo econômico sobre diferenças nas compras em quantidade entre famílias americanas de diferentes faixas de renda.
https://ageconsearch.umn.edu/record/335447/files/26247.pdf
Mani, A.; Mullainathan, S.; Shafir, E.; Zhao, J. — Poverty Impedes Cognitive Function (2013). Estudo publicado na revista Science sobre preocupação financeira e desempenho em tarefas cognitivas.
https://pubmed.ncbi.nlm.nih.gov/23990553/
Banco Central do Brasil — Taxas de juros de operações de crédito. Consulta oficial por instituição e modalidade.
https://www.bcb.gov.br/estatisticas/txjuros
Banco Central do Brasil — Relatório de Cidadania Financeira 2025. Análises sobre acesso, utilização de serviços financeiros e condições de crédito.
Nota metodológica: as situações e os personagens utilizados na abertura e nos exemplos são fictícios. Os valores apresentados nas simulações de compra são ilustrativos. As conclusões de estudos internacionais não foram tratadas como estatísticas representativas do Brasil. Os indicadores da POF correspondem ao período 2017–2018.
Mais para destravar
 ↗
Por que está tão difícil comprar uma casa no Brasil? O que os 11 milhões de imóveis vazios revelam
O Brasil tem milhões de imóveis desocupados e milhões de famílias que não conseguem uma moradia adequada. A…
07 nov 2026 ↗
Por que a vida parece tão difícil depois dos 30? O preço invisível de ser adulto
Você chegou à idade em que imaginava ter uma vida resolvida. Mas, entre o trabalho, a família, as…
01 nov 2026 ↗
A eleição acabou. O que muda e o que continua nas suas mãos
Por Geison Nascimento 26 de outubro de 2026 · Projeto Bora Destravar as Finanças A eleição presidencial terminou.…
26 out 2026AUTORGeison Nascimento
Planejador financeiro e psicanalista. 15 anos de bastidor bancário. A liberdade financeira começa antes da matemática.